Amerikas Bohrloch-Altlasten werden zum Milliardenmarkt
Das Problem ist akut und steht ganz oben auf der Liste der ToDos der US-Administration. Millionen stillgelegter Öl- und Gasbohrungen machen die fachgerechte Sanierung in den USA zu einem langfristigen Wachstumsmarkt. Zefiro Methane hat sich mit seiner Tochter Plants & Goodwin auf das Verschließen verwaister Bohrlöcher, die Eindämmung von Methanemissionen und die anschließende Flächensanierung spezialisiert. Das integrierte Geschäftsmodell verbindet Umweltschutz mit einem konkreten Infrastrukturbedarf, der durch staatliche Förderprogramme und private Bauvorhaben zusätzlichen Schub erhält. Auch der Ausbau von Energieanlagen und KI-Rechenzentren eröffnet weitere Chancen, denn belastete Grundstücke müssen vor einer neuen Nutzung zunächst saniert werden. Neben dem klassischen Bohrlochverschluss bietet Zefiro auch Methanmessungen, technische Untersuchungen und perspektivisch die Vermarktung verifizierter Emissionsgutschriften an. Das Wachstums-Portfolio bietet viele Ansätze, nun zeigt Zefiro den Analysten operativen Umsetzungs-Power!
40 Mio. USD Aufträge sichern die Perspektive bis 2029
Die jüngste Unternehmensmeldung liefert ein starkes Signal für die mittelfristige Umsatzentwicklung: Zefiro verfügt über einen staatlich finanzierten Auftragsbestand von rund 40 Mio. USD, dessen Abarbeitung bis Juni 2029 reicht. Darin enthalten ist der Großauftrag aus Ohio über 19,6 Mio. USD für die Sanierung von rund 200 priorisierten Bohrungen sowie ein weiteres Projekt über 11,5 Mio. USD. Zusätzliche Bundesaufträge und bislang nicht veröffentlichte Projekte in Ohio ergänzen das Portfolio. Allein im laufenden zweiten Quartal des Geschäftsjahres 2026/27 sollen Arbeiten im Umfang von etwa 4,9 Mio. USD ausgeführt werden. Dabei ist wichtig, dass dieser Auftragsbestand ausschließlich staatliche Projekte umfasst und das Geschäft mit privaten Kunden noch hinzukommt.
Wieder eine Meldung, die ins positive Bild passt. Zefiro Methane hat zwei weitere Öl- und Gasbohrungen im Cuyahoga Valley National Park nahe Cleveland, Ohio, erfolgreich verfüllt. Damit handelt es sich bereits um den zweiten Auftrag des Unternehmens innerhalb des Nationalparks, nachdem Zefiros erste Sanierung vom National Park Service (NPS) in einem eigenen Projektprofil hervorgehoben wurde. Ein neuer Explorationsauftrag des Ohio Department of Natural Resources erweitert das Angebot außerdem um die Untersuchung und Vorbereitung von Bohrlöchern vor deren endgültiger Stilllegung.
Dieser Auftrag belegt sowohl Zefiros technische Leistungsfähigkeit als auch die wachsende Akzeptanz bei öffentlichen Auftraggebern. Eine Schlüsselrolle spielt Ohio, das nach Unternehmensangaben zu den besonders dynamischen Absatzmärkten zählt. Der Cuyahoga Valley National Park zieht jedes Jahr Millionen Besucher an und befindet sich in einer dicht besiedelten Region rund um Cleveland, Akron und Canton mit etwa vier Millionen Einwohnern. Insgesamt 1.800 verlassene Bohrlöcher in den staatlichen National Parks sind weit mehr als ein ökologisches Relikt: Sie können zur Gefahr für die öffentliche Sicherheit und die umliegenden Gemeinden werden. Wie konkret das Problem ist, zeigt ein Fall, bei dem Wanderer eine undichte Bohrung entdeckten, weil austretendes Methan deutlich zu hören war. Solche Beispiele verdeutlichen, dass der Sanierungsbedarf nicht allein von staatlichen Programmen abhängt, sondern auch durch lokale Initiativen in Gang gesetzt werden muss.
CEO Catherine Flax erklärte: "Der Explorations-Vertrag ist an sich schon eine willkommene Ergänzung. Er bringt Zefiro in eine frühere Phase des Sanierungsprozesses, wobei dieselben Teams zum Einsatz kommen, die wir täglich einsetzen. Und er bietet uns eine weitere Möglichkeit, staatliche Behörden bei der Bearbeitung ihrer Bestände an verwaisten Bohrlöchern zu unterstützen."
Gut unterwegs: Vom Umsatzrekord zum operativen Durchbruch
Zefiro hat im Geschäftsjahr 2025/26 seine operative Leistungsfähigkeit deutlich verbessert. Der Umsatz kletterte um 31,1 % auf den Rekordwert von 42,5 Mio. USD, während der Bruttogewinn um 66 % auf 12,4 Mio. USD zulegte. Gleichzeitig verbesserte sich die Bruttomarge von 23,0 auf 29,2 %, und der Nettoverlust sank von 10,8 auf 3,5 Mio. USD. Besonders aussagekräftig ist der Sprung beim bereinigten EBITDA: Nach einem Minus von 4,0 Mio. USD im Vorjahr erzielte das Unternehmen nun einen positiven Wert von 3,8 Mio. USD. Die Integration zusätzlicher Ausrüstung und die Mobilisierung für Großaufträge können kurzfristig zwar Kosten verursachen, sollen aber die Voraussetzungen für weiteres Wachstum schaffen. Entscheidend wird sein, die zusätzlichen Kapazitäten effizient auszulasten und den positiven Ergebnistrend nachhaltig fortzusetzen.
Mit der Übernahme von Ausrüstung des Anbieters Viking Well Service für 4,3 Mio. USD hat Zefiro seine Flotte um fünf Bohranlagen erweitert. Nach Unternehmensangaben eröffnet dies rund 10 Mio. USD zusätzliche jährliche Umsatzkapazität. Gleichzeitig ist der Spezialist inzwischen in 15 US-Bundesstaaten aktiv und kann seine vorhandene Infrastruktur für unterschiedliche Dienstleistungen nutzen. Neben der Bohrlochstilllegung gewinnen Methanmessung und -überwachung an Bedeutung, da diese Leistungen vergleichsweise geringe zusätzliche Investitionen erfordern und laut Unternehmensdarstellung höhere Margen ermöglichen können. Hinzu kommt die Möglichkeit, über die Generierung von Carbon Credits weitere Erlöse zu erschließen. Das Management verfolgt damit eine Wachstumsstrategie, die organische Expansion mit gezielten Übernahmen verbindet und mittelfristig auch einen Jahresumsatz von rund 100 Mio. USD möglich macht.
Investment Highlights
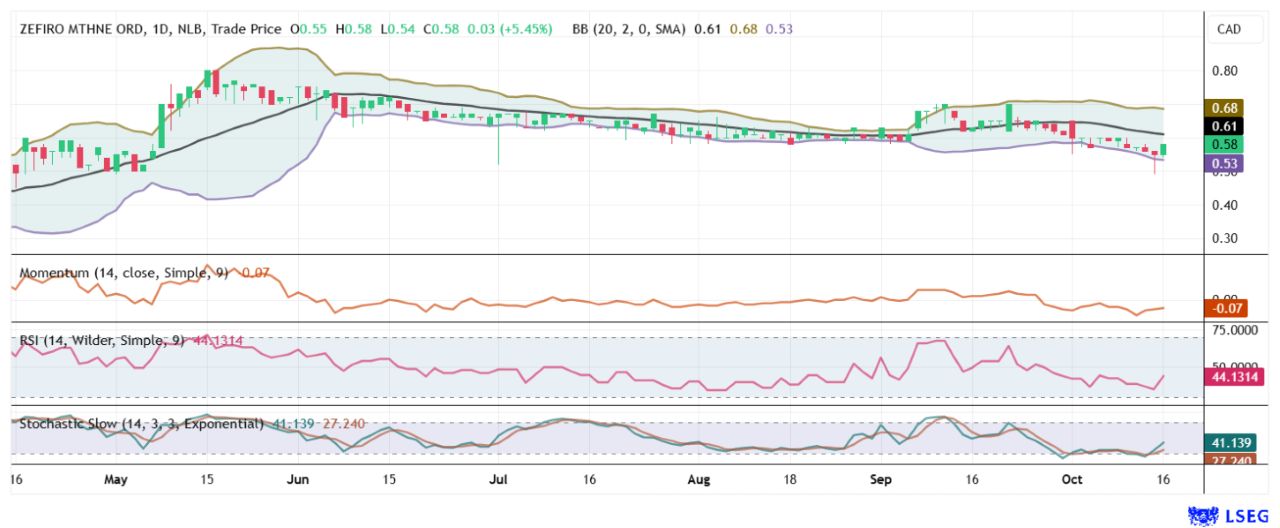
ZEFIRO METHANE (0,57 CAD | ZEFI | WKN: A3DVHU | ISIN: CA98926D1069)
Spezialist für die Stilllegung verwaister Öl- und Gasbohrlöcher in den USA – einem Markt mit einem geschätzten Volumen von 400 bis 600 Mrd. USD in derzeit 15 US-Bundesstaaten
Integriertes Geschäftsmodell kombiniert Bohrlochsanierung, Methanmessung, Umweltservices und die Generierung hochwertiger Carbon Credits
Mehr als 2 Mio. verlassene Öl- und Gasbohrlöcher in den USA schaffen einen langfristigen strukturellen Wachstumsmarkt
Steigende Umsätze und ein positives EBITDA zeigen, dass das operative Geschäft bereits profitabel skaliert werden kann
Strategische Übernahmen erweitern Flotte, Personal und regionale Präsenz und erhöhen die jährliche Umsatzbasis zusätzlich
Nachfrage kommt neben staatlichen Programmen zunehmend von Energie-, Erdgas- und Infrastrukturkunden
KI-Rechenzentren und der milliardenschwere Ausbau der US-Energieinfrastruktur eröffnen ein zusätzliches Wachstumssegment
Methanmessung und zertifizierte Emissionsgutschriften entwickeln sich zu margenstarken Ertragssäulen mit hohem Skalierungspotenzial
Strategische Partnerschaft mit der Well Done Foundation eröffnet Zugang zu Projekten in bis zu 18 US-Bundesstaaten und stärkt die Marktposition nachhaltig
Viking-Akquisition erweitert die Flotte um fünf Rigs und schafft rund 10 Mio. USD zusätzliche jährliche Umsatzkapazität
Neuer 11,5-Millionen-USD-Auftrag mit Laufzeit bis 2029 erhöht die Umsatzvisibilität
Noch niedrige Börsenbewertung auf Niveau von einem Jahresumsatz 2026/27 liefert ein KUV von 1
Im Rahmen des 20. International Investment Forums stellte sich CEO Catherine Flax den Fragen der Analysten und gab einen Ausblick auf 2027.
Fazit – Ein Umweltdienstleister mit Rückenwind aus dem Öl- und Gassektor
Die herausragenden fundamentalen Kennzahlen sprechen für eine nähere Betrachtung. GBC Research erwartet für das Geschäftsjahr 2026/27 einen Umsatz von rund 57,92 Mio. USD und ein EBITDA von 10,02 Mio. USD. Bis 2028/29 sollen die Erlöse auf 75,21 Mio. USD und das EBITDA auf 15,04 Mio. USD wachsen. Auf Basis der genannten Prognosen liegt das Kurs-Umsatz-Verhältnis bei rund 1,0 für 2026/27 und sinkt für 2027/28 auf etwa 0,7. Das Analysehaus sieht daraus weiteres Kurspotenzial und setzt ein Kursziel von 2,15 CAD an – bezogen auf den zugrunde gelegten aktuellen Kurs entspräche dies einem Aufwärtsspielraum von knapp 250 %.
Diese aktuelle Bewertung trifft auf eine Kombination aus mehrjährig planbaren Staatsaufträgen, wachsendem Privatkundengeschäft und einem Geschäftsmodell, das von der Sanierung vernachlässigter Infrastruktur profitiert. Für Anleger stehen vor allem die profitable Abarbeitung der Aufträge, die Auslastung der erweiterten Flotte und die weitere Entwicklung der Margen im Mittelpunkt. Mit anhaltender Dynamik könnte das Unternehmen seine Position im amerikanischen Markt für Bohrlochsanierung also noch deutlich ausbauen. Für Analysten ist klar: Mit dem nun veröffentlichten Auftragsbestand dürfte ein Wachrüttler durch die Handelssäle gehen.
IIF-Moderatorin Lyndsay Malchuk im Gespräch mit CEO Catherine Flax über die steigende Bedrohung durch Methan-Emissionen und die weiteren Expansionspläne. Hier geht´s zum Video.
Dieses Update folgt dem Initial-Report vom 17.07.2026 und einem weiteren Update vom 05.10.2026