Produktionsstart in Sangdong: Der entscheidende Schritt ist geschafft
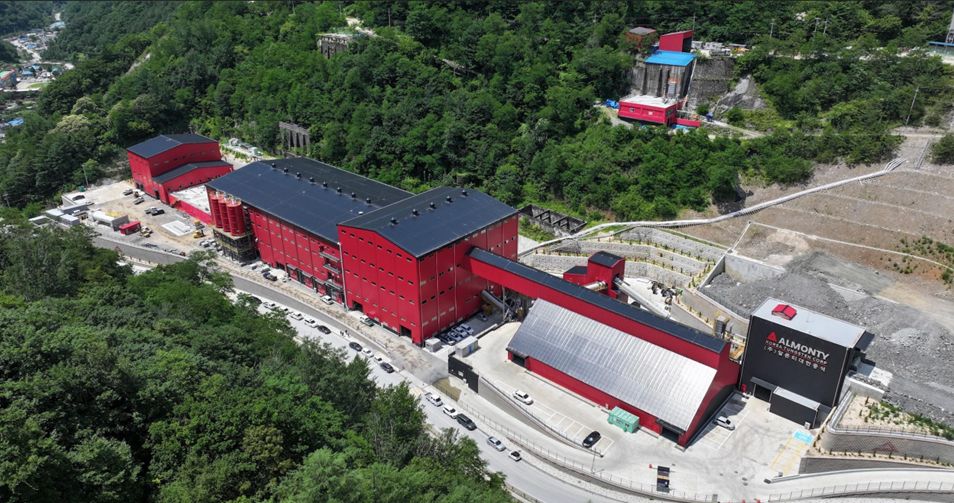
Nach mehr als drei Jahrzehnten Stillstand wird in der südkoreanischen Sangdong-Mine wieder Wolfram produziert – für Almonty Industries ist das der bislang wichtigste operative Meilenstein. Mit den am 17. September 2026 erteilten Betriebsgenehmigungen für Aufbereitungsanlage und Brecher ist die letzte administrative Hürde gefallen: Das Unternehmen darf das geförderte Erz nun kommerziell verarbeiten und Wolframkonzentrat verkaufen. Damit wechselt Sangdong endgültig von der Bau- und Inbetriebnahme-Phase in den kommerziellen Betrieb, wobei die schrittweise Hochfahrt der Anlage jetzt im Mittelpunkt steht.
Entscheidend ist die langfristige Dimension: Phase I soll nach vollständigem Hochlauf eine Durchsatzkapazität von rund 640.000 Tonnen Erz pro Jahr erreichen. Gleichzeitig existiert bereits die Grundlage für eine Phase-II-Erweiterung, durch welche die Kapazität perspektivisch auf bis zu 1,2 Millionen Tonnen jährlich steigen könnte. Damit verfügt Almonty nicht nur über einen Produktionsstart, sondern über einen klar definierten Wachstumspfad innerhalb derselben Weltklasse-Lagerstätte. Der Kapitalmarkt dürfte diesen Wandel zunehmend nachvollziehen müssen. Während früher vor allem Baufortschritte, Genehmigungen und Finanzierungsfragen diskutiert wurden, werden künftig Produktionsmengen, Margen und Cashflows die Bewertung bestimmen.
Ein strukturelles Angebotsdefizit spielt Almonty in die Karten
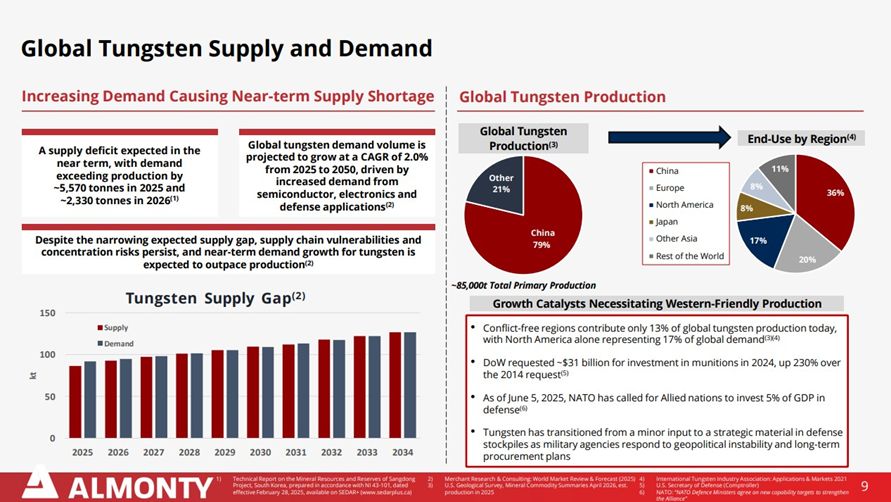
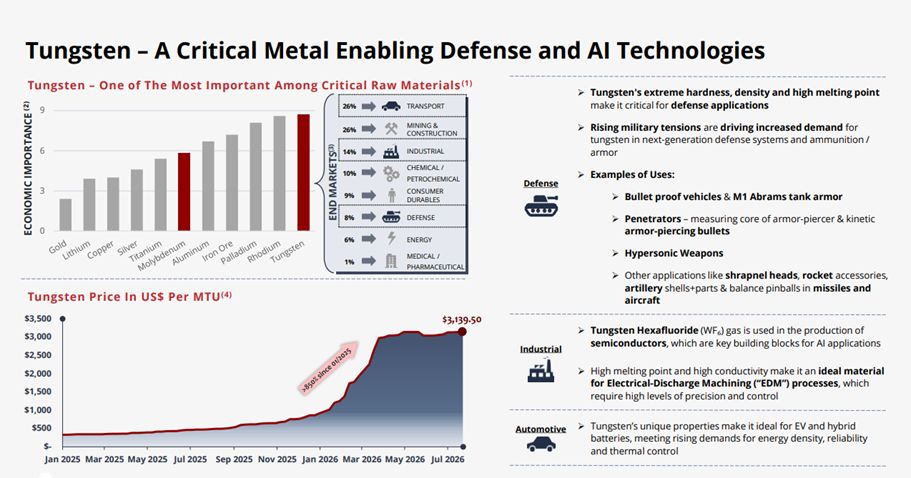
Die Ausgangslage am Weltmarkt ist außergewöhnlich: Laut den von S&P Global zitierten Schätzungen dürfte die Wolframförderung außerhalb Chinas 2026 lediglich rund 22.000 Tonnen WO₃ erreichen, während dort eine Versorgungslücke von etwa 21.000 Tonnen besteht. Gleichzeitig schnellte der APT-Preis im laufenden Jahr schon über 3.000 USD je Tonne und notiert aktuell mit 2.700 USD leicht darunter. Zusätzlichen Druck erzeugt die ab Januar 2027 greifende US-Beschaffungsbeschränkung für Wolfram aus China, Russland, Iran und Nordkorea, wodurch westliche und nachvollziehbare Lieferquellen strategisch weiter aufgewertet werden. Die hohe Abhängigkeit von China betrifft dabei nicht nur den Bergbau, sondern ebenso die Weiterverarbeitung: Rund 79 % der weltweiten Förderkapazität und etwa 85 % der APT-Raffineriekapazität entfallen auf das Reich der Mitte. Neue Minen können diese Abhängigkeit nicht kurzfristig beseitigen, denn Genehmigungen, Investitionen und der technische Produktionshochlauf benötigen Jahre – ein Zeitfenster, in dem etablierte westliche Anbieter wie Almonty besonders gefragt sein könnten.
Montanas historischer Wolfram-Distrikt wird das Bild langfristig abrunden
Neben Südkorea entwickelt sich die amerikanische Projektpipeline zu einem zunehmend interessanten zweiten strategischen Schwerpunkt. Das Gentung-Projekt in Montana liegt in einer Region mit historischer Wolframproduktion und besitzt damit eine besondere geologische und geopolitische Bedeutung.
Zusätzliche Aufmerksamkeit erhält der gesamte Distrikt durch die Explorationsarbeiten des benachbarten Pioneer Tungsten Projects von Red Mountain Mining. Dort wurden bei ersten Probenahmen Wolframwerte von bis zu 0,32 % WO₃ gemeldet. Diese Werte liegen größenordnungsmäßig auf dem Niveau der unmittelbar benachbarten Gentung-Lagerstätte von Almonty, für die eine Mineralressource von 6,83 Mio. Tonnen mit 0,315 % WO₃ angegeben wurde. Das aktuelle systematische Probenprogramm soll nun Ausdehnung, Geometrie und Kontinuität der oberflächennahen Mineralisierung besser definieren. Sollten die Ergebnisse positiv ausfallen, könnten Bohrungen folgen. Für Almonty ist diese Entwicklung strategisch relevant, weil sie nicht nur das eigene Projekt betrifft, sondern möglicherweise die Bedeutung eines gesamten Wolframgürtels in Montana unterstreicht.
CME Group macht Wolfram erstmals auf Termin handelbar
Ein weiterer bedeutender Entwicklungsschritt kommt von der CME Group: Der weltweit führende Terminbörsenbetreiber plant, bereits Anfang des ersten Quartals 2027 Wolfram-Futures einzuführen, vorbehaltlich der regulatorischen Freigaben. Der finanziell erfüllte Kontrakt soll sich am Fastmarkets-Preis für Ammoniumparawolframat (APT) orientieren und Industrieunternehmen erstmals eine standardisierte Möglichkeit zur Preisabsicherung und Budgetplanung bieten. Bei einer jährlichen Weltproduktion von etwa 85.000 bis 95.000 Tonnen und einem Marktwert von mehr als 20 Mrd. USD ist das ein wichtiger Professionalisierungsschritt, der die Sichtbarkeit und Handelbarkeit des strategischen Metalls erhöhen dürfte. Bislang mussten Marktteilnehmer Preisrisiken weitgehend über individuelle Vereinbarungen und den physischen Spotmarkt steuern, was die langfristige Kalkulation erschwerte. Mit einem standardisierten Terminprodukt könnte Wolfram stärker in die institutionelle Rohstoffinfrastruktur integriert werden – ein Signal dafür, dass das Metall zunehmend als eigenständiger strategischer Markt wahrgenommen wird.
Langfristige Abnahmeverträge schaffen eine solide Absatzbasis
Für Almonty ist besonders wertvoll, dass bereits mehr als 90 % der geplanten Phase-I-Produktion aus Sangdong durch den auf 21 Jahre verlängerten Abnahmevertrag mit Global Tungsten & Powders abgesichert ist. Das Vertragsvolumen beläuft sich auf insgesamt 4,41 Millionen MTU, mit jährlichen Mindestabnahmemengen von 210.000 MTU nach dem Hochlauf. Diese Vereinbarung reduziert das Absatzrisiko erheblich, während die zentrale operative Aufgabe nun darin besteht, die Produktion stabil hochzufahren und die vereinbarten Mengen zuverlässig auszuliefern. Der Vertragspartner gehört zur österreichischen Plansee-Gruppe und ist damit in einem wichtigen industriellen Wolfram-Verarbeitungsnetzwerk verankert. Für die Finanzierung und Planung des Minenbetriebs ist diese langfristige Abnahmebindung ein wesentlicher Vorteil, weil Almonty einen Großteil seiner künftigen Produktion nicht erst am freien Markt platzieren muss.
Investment Summary: Die mittelfristigen Katalysatoren im Überblick
· Phase 1: Inbetriebnahme und Ramp-up in der südkoreanischen Mine Sangdong schreiten planmäßig voran
· Phase 2: Erhöhung der Mühlenleistung oder Neubau auf eine Zielgröße von 1,2 Mio. MTU pro Jahr
· Wolfram: 21-jähriger Abnahmevertrag mit dem Unternehmen GTP (USA) vereinbart
· Steigerung des Outputs der Panasqueira-Mine in Portugal perspektivisch auf bis zu 300.000 MTU
· Bohrprogramm in Sachen Molybdän gestartet
· Weiterverarbeitung von Wolframkonzentrat zu Wolframoxid, das für Halbleiter und Batterien verwendet wird
· LOI für die Downstream-Projektfinanzierung über 50 Mio. USD mit der KfW
· Niedrige Produktionskosten von geschätzt 126,80 USD je MTU (APT) - Marktpreis aktuell ca. 2.700 USD
· Produktion in den USA: Reaktivierung der historischen Mine Gentung in Montana
· Einbezug von Molybdän als weitere Cashflow-Quelle in Südkorea
Analysten bleiben optimistisch – die Kurskorrektur verbilligt strategische Neu-Investments
Die jüngsten Analystenschätzungen zeigen trotz der deutlichen Aktienkorrektur ein überwiegend positives Bild: Laut LSEG Refinitiv liegt das durchschnittliche Zwölfmonatskursziel von zwölf Analysten bei rund 22,94 USD, bei einer Spanne von etwa 12,98 bis 32,84 USD. B. Riley senkte sein Kursziel Ende Oktober von 25 auf 20 USD, Stifel reduzierte auf 21 USD und Oppenheimer auf 19 USD. Goldman Sachs startete mit einer neutralen Einstufung und 13 USD Kursziel. Man muss anmerken, dass die ersten Kursziele aus einer sehr euphorischen Einschätzung der Gesamtlage Mitte 2026 entstanden sind und nun an das aktuelle Preis-Szenario angepasst werden.
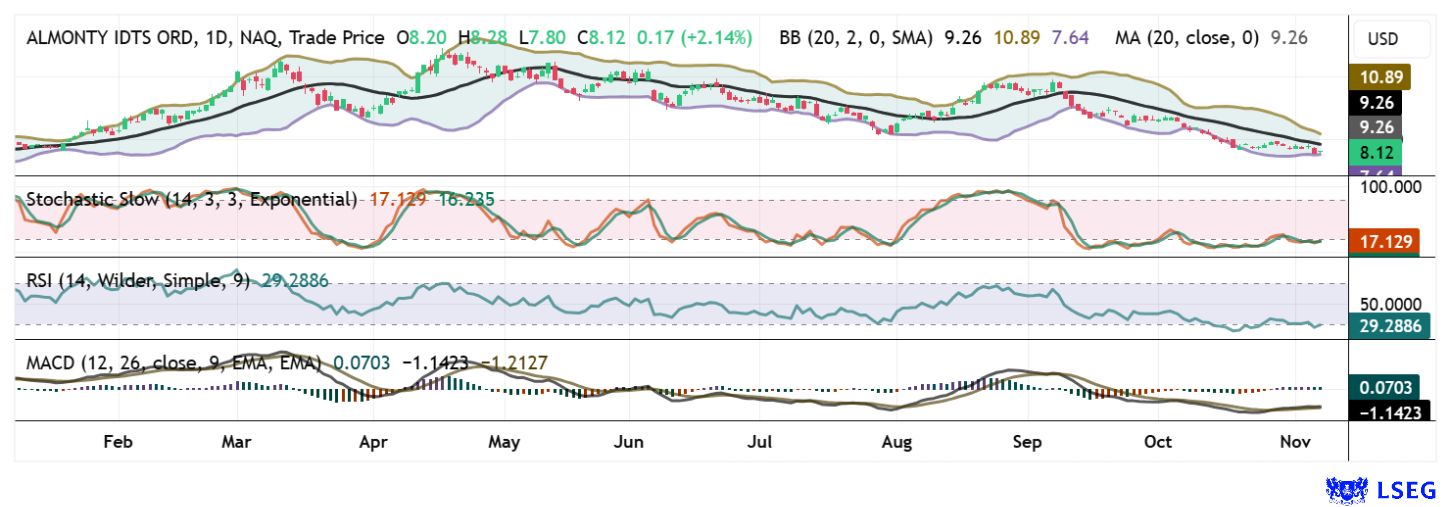
Die aktuelle technische Einschätzung sieht um 8 USD eine wichtige Unterstützung und nennt ein mögliches Erholungsszenario über 12,90 USD bis in den Bereich von 15 USD bis 16 USD – solche Chartmarken bleiben jedoch Szenarien und sind keine belastbaren Kursprognosen. Der Rückgang von zwischenzeitlich über 20 USD auf zuletzt rund 8,70 USD verdeutlicht, wie stark die Aktie zuvor gelaufene Erwartungen wieder eingepreist hat. Für eine nachhaltige Neubewertung dürfte deshalb weniger eine kurzfristige technische Gegenbewegung entscheidend sein als der Nachweis, dass Sangdong die geplanten Mengen und wirtschaftlichen Kennzahlen tatsächlich erreicht.
Fazit: Vom strategischen Versprechen zum operativen Lieferanten
Almonty hat mit Sangdong einen entscheidenden Beweis erbracht: Das Unternehmen verfügt nun über eine kommerziell zugelassene Produktionsanlage in einem geopolitisch wichtigen Markt außerhalb Chinas und über langfristig gesicherte Abnehmer. Das strukturelle Angebotsdefizit, die neuen US-Beschaffungsregeln und die geplante CME-Terminbörse stärken das Umfeld zusätzlich, ohne dass daraus automatisch dauerhaft hohe Wolframpreise folgen müssen. Die fundamentale Investmentstory ist durch den Produktionsstart deutlich belastbarer geworden, für die weitere Kursentwicklung zählen jetzt vor allem der erfolgreiche Hochlauf, tatsächliche Liefermengen und die Umsetzung der wirtschaftlichen Ziele.
Für risikobewusste Anleger mit längerem Anlagehorizont bleibt Almonty damit ein sehr aussichtsreiches Play als strategischer Rohstoffwert. Die Kombination aus eigener Produktion, langfristigen Abnahmevereinbarungen und einer geopolitisch zunehmend gefragten Rohstoffpositionierung verschafft dem Unternehmen eine hochinteressante Ausgangsbasis für die kommenden Jahre.
Hier geht´s zum neuesten Video von CEO Lewis Black mit IIF-Moderatorin Lyndsay Malchuk über die Nöte im Aufbau der westlichen Verteidigungs-Linie.
Das Update erfolgt auf unseren initialen Report 12/2021.