Nevada liefert die Bühne, die neue PEA die Zahlen
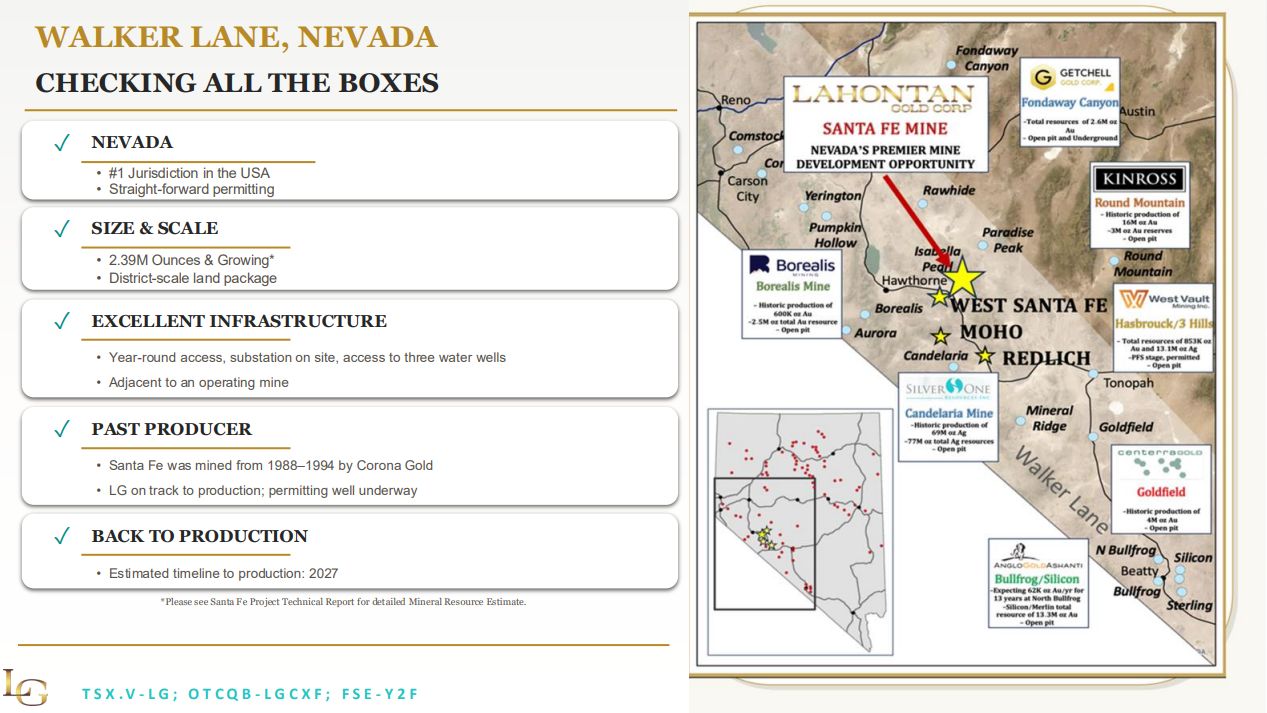
Wenn geopolitische Spannungen, Inflationssorgen und heftige Kursschwankungen die Finanzmärkte erschüttern, rückt Gold als möglicher Stabilitätsanker stärker ins Blickfeld. Doch neben dem Edelmetallpreis entscheidet vor allem, welche Unternehmen ihre Ressourcen in wirtschaftlich tragfähige Minen verwandeln können. Lahontan Gold Corp. (ISIN: CA50732M1014 | TSX-V: LG | FRA: Y2F | WKN: A3DKKY) liefert dafür mit einer neuen Wirtschaftlichkeitsstudie zum Santa-Fe-Projekt in Nevada eine bemerkenswerte Vorlage. Der Bundesstaat zählt zu den etablierten US-Bergbauregionen und Lahontan verfügt dort über ein Portfolio aus vier Gold- und Silberprojekten im mineralreichen Walker-Lane-Gebiet. Das historische Santa-Fe-Bergwerk produzierte zwischen 1988 und 1995 bereits 359.202 Unzen Gold sowie 702.067 Unzen Silber. Heute weist das Projekt rund 2,39 Mio. Unzen Goldäquivalent an Ressourcen aus, verteilt auf die Kategorien Indicated und Inferred. Mit der am 14. Oktober veröffentlichten Preliminary Economic Assessment (PEA) geht die Story nun über Ressourcenzahlen hinaus: Erstmals liegt eine aktualisierte wirtschaftliche Gesamtrechnung vor, die das Potenzial für einen Neustart konkretisiert.
Emergent-Übernahme: Rechte gebündelt und zusätzliche Vermögenswerte
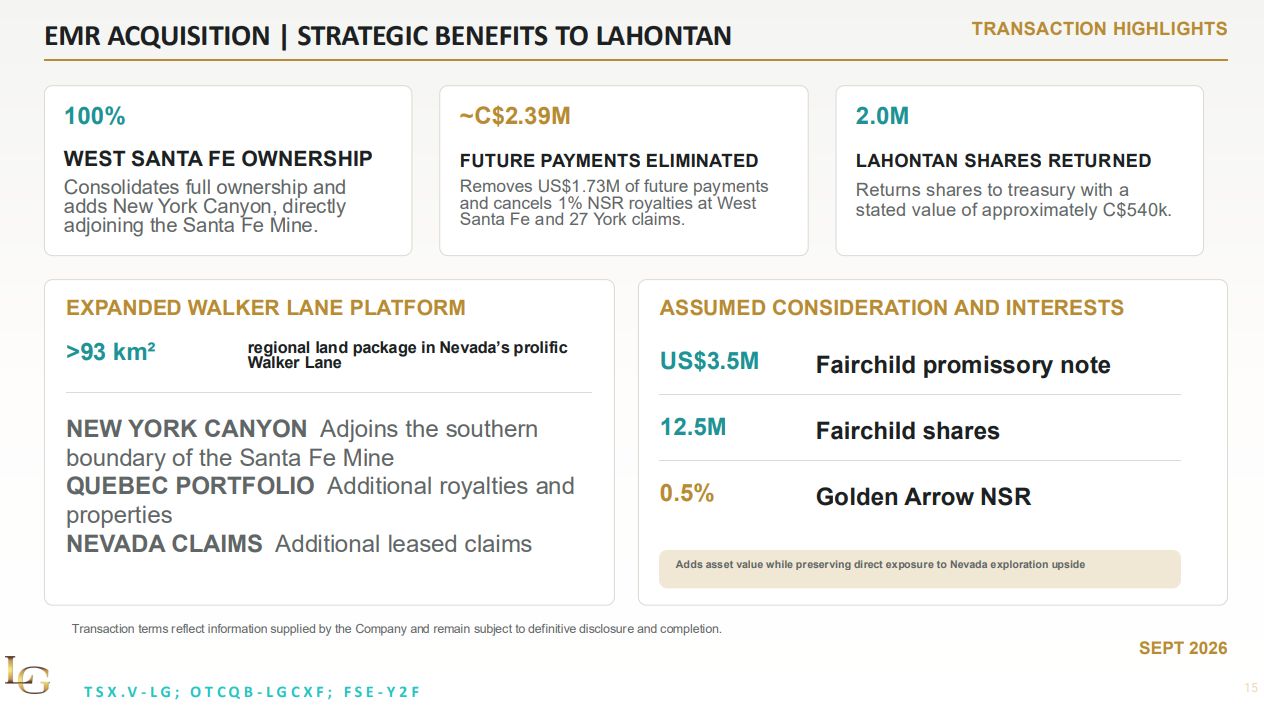
Mit dem geplanten Zusammenschluss mit Emergent Metals will Lahontan Gold seine Position in der Walker Lane gleich auf mehreren Ebenen stärken. Die am 15. September 2026 vereinbarte Transaktion soll dem Unternehmen die vollständige Kontrolle über West Santa Fe sichern und zugleich bislang vorgesehene Zahlungen von rund 2,39 Mio. CAD für den Erwerb der restlichen Projektbeteiligung überflüssig machen. Hinzu kommt ein wirtschaftlich relevanter Vorteil: Die einprozentigen Net-Smelter-Return-Royalties auf West Santa Fe und 27 Claims bei York sollen wegfallen und damit mögliche künftige Erlöse weniger stark belasten. Darüber hinaus erweitert sich das Portfolio um das angrenzende New-York-Canyon-Projekt, das geologisches Potenzial für Kupfer, Gold, Silber und Molybdän bietet. Auch finanziell bringt Emergent interessante Vermögenswerte mit: Dazu zählen eine Forderung über 3,5 Mio. USD gegenüber Fairchild Gold, 12,5 Millionen Fairchild-Aktien sowie eine Royalty-Beteiligung am Golden-Arrow-Projekt. Nach Abschluss würde Lahontan ein Grundstückspaket von mehr als 93 km² in Nevadas Walker Lane kontrollieren und zugleich zusätzliche Optionen für die künftige Wertrealisierung gewinnen. Der eigentliche Hebel liegt damit in der Kombination aus vollständigerer Projektkontrolle, dem Wegfall bestimmter Royalty-Verpflichtungen und zusätzlichen finanziellen sowie geologischen Chancen. Noch ist der Deal allerdings nicht vollzogen: Er bedarf weiterhin der erforderlichen Aktionärs-, Gerichts- und Börsengenehmigungen.
Die neue PEA: 820 Mio. USD Nachsteuer-NPV und elf Jahre Minenlaufzeit
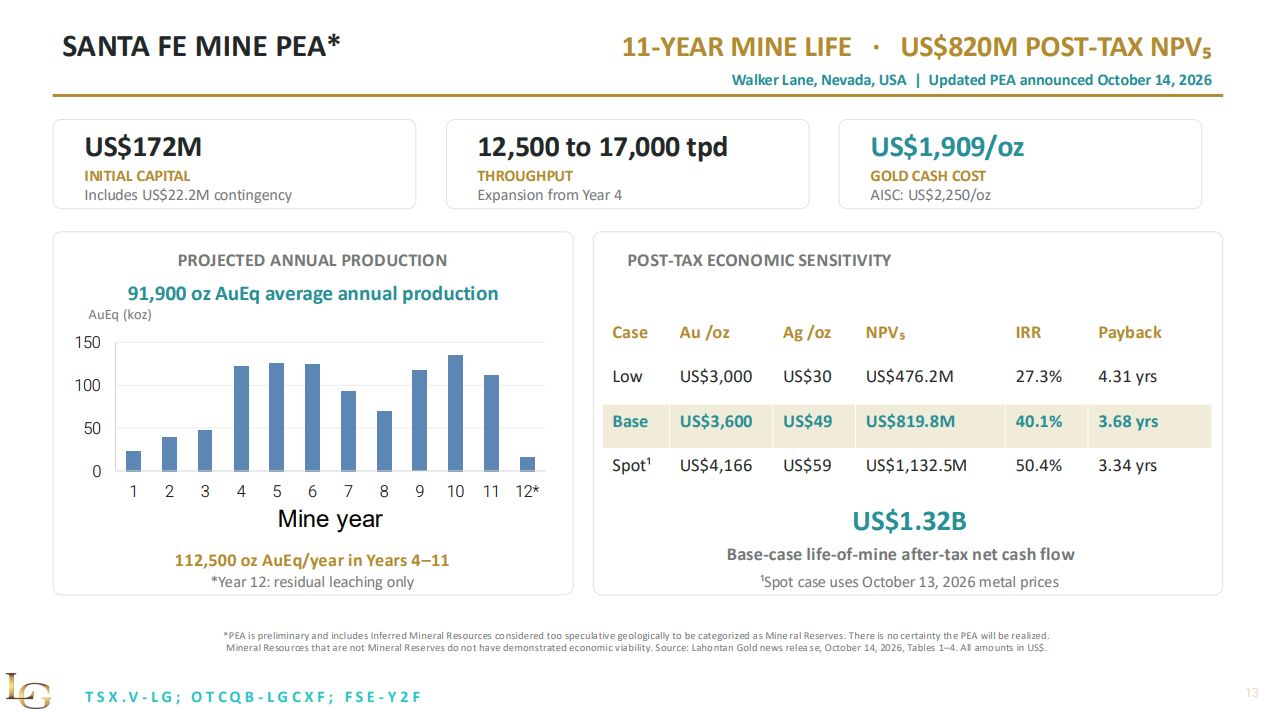
Die zentrale Kennzahl hat es in sich: Die neue PEA beziffert den Nachsteuer-Kapitalwert (NPV) bei fünf Prozent Diskontierung auf 820 Mio. USD und die interne Verzinsung (IRR) auf 40,1 %. Zugrunde liegen Basispreise von 3.600 USD je Unze Gold und 49 USD je Unze Silber. Damit steigt der errechnete NPV gegenüber der Studie von 2024, die lediglich 56,5 Mio. USD ausgewiesen hatte, um mehr als das Vierzehnfache. Der Minenplan sieht 11 Jahre aktiven Betrieb mit anschließender Restlaugung vor. Über die Laufzeit sollen rund 3,68 Mrd. USD Umsatz und etwa 1,32 Mrd. USD Netto-Cashflow nach Steuern entstehen. Die durchschnittliche Jahresproduktion wird auf rund 91.900 Unzen Goldäquivalent veranschlagt und zwischen dem vierten und elften Betriebsjahr soll sie im Mittel auf rund 112.500 Unzen steigen. In vier Jahren zeigt der Minenplan eine Produktion von mehr als 120.000 Unzen Goldäquivalent. Die geschätzten Cash-Kosten liegen bei 1.909 USD je Unze Gold, die All-in Sustaining Costs (AISC) bei 2.250 USD. Sie sollten bei einem entsprechend eingespielten Betrieb aber in absehbarer Zeit sinken. Für die Bauphase kalkuliert die Studie mit 172 Mio. USD Vorproduktionskapital. Die Amortisationszeit wird im Basisszenario auf rund 3,7 Jahre veranschlagt, bei höheren Goldpreisen sinkt sie entsprechend. Alle Zahlen beinhalten eine 20-prozentige Sicherheitsreserve. Das sind ambitionierte Modellwerte, die Santa Fe klar in eine neue wirtschaftliche Größenordnung rücken – allerdings auf Basis der zugrunde gelegten Metallpreise, Kostenannahmen und technischen Planungen durchaus machbar!
Höhere Goldpreise eröffnen zusätzlichen Spielraum – doch die Annahmen zählen
Die Sensitivitätsrechnung zeigt, wie stark das Projekt auf die Entwicklung der Edelmetallpreise reagiert. Im von Lahontan als Spot-Szenario ausgewiesenen Fall mit 4.166 USD Gold und 59 USD Silber steigt der Nachsteuer-NPV auf rund 1,13 Mrd. USD, während die IRR 50,4 % erreicht. Selbst das niedrigere Szenario mit 3.000 USD Gold und 30 USD Silber ergibt laut PEA noch einen Nachsteuer-NPV von rund 476 Mio. USD und eine IRR von 27,3 %. Für den weiteren Blick auf Santa Fe ist zudem wichtig, dass der Minenplan Material aus den Lagerstätten Santa Fe, Calvada, Slab und York zusammenführt und auf konventionelle Tagebau- und Haufenlaugung setzt. Die Aufbereitung soll zunächst rund 4,6 Mio. Tonnen jährlich umfassen und später auf etwa 6,2 Mio. Tonnen steigen. Zusätzliche Chancen könnten aus weiteren Bohrungen, einer möglichen Erweiterung der bekannten Mineralisierung und der Untersuchung historischer Laugungshalden entstehen.
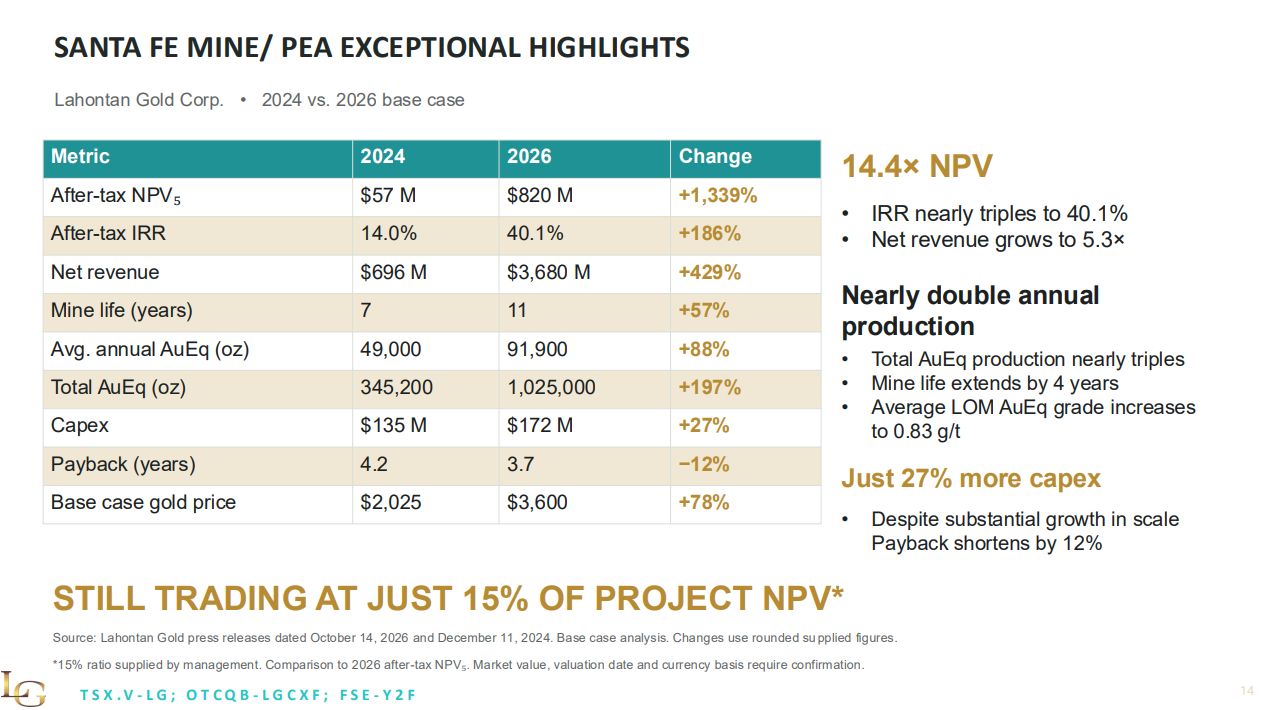
Auch West Santa Fe bleibt als Satellitenprojekt ein möglicher zusätzlicher Wachstumstreiber, ist jedoch von den bereits kalkulierten Ergebnissen der Santa-Fe-PEA zu unterscheiden. Entscheidend ist die Einordnung: Eine PEA ist eine vorläufige Wirtschaftlichkeitsbewertung und keine Machbarkeitsstudie. Sie enthält zudem abgeleitete Ressourcen, deren wirtschaftliche Nutzung noch nicht hinreichend abgesichert ist. Lahontan hat bislang keine Mineralreserven für Santa Fe definiert und die errechneten Kennzahlen sind keine Garantie für die spätere Umsetzung. Gleichwohl erhalten Anleger eine gute Indikation, wo die Reise in Zukunft hingehen kann.
Fazit: Aus einem Goldprojekt wird eine belastbare Entwicklungsstory
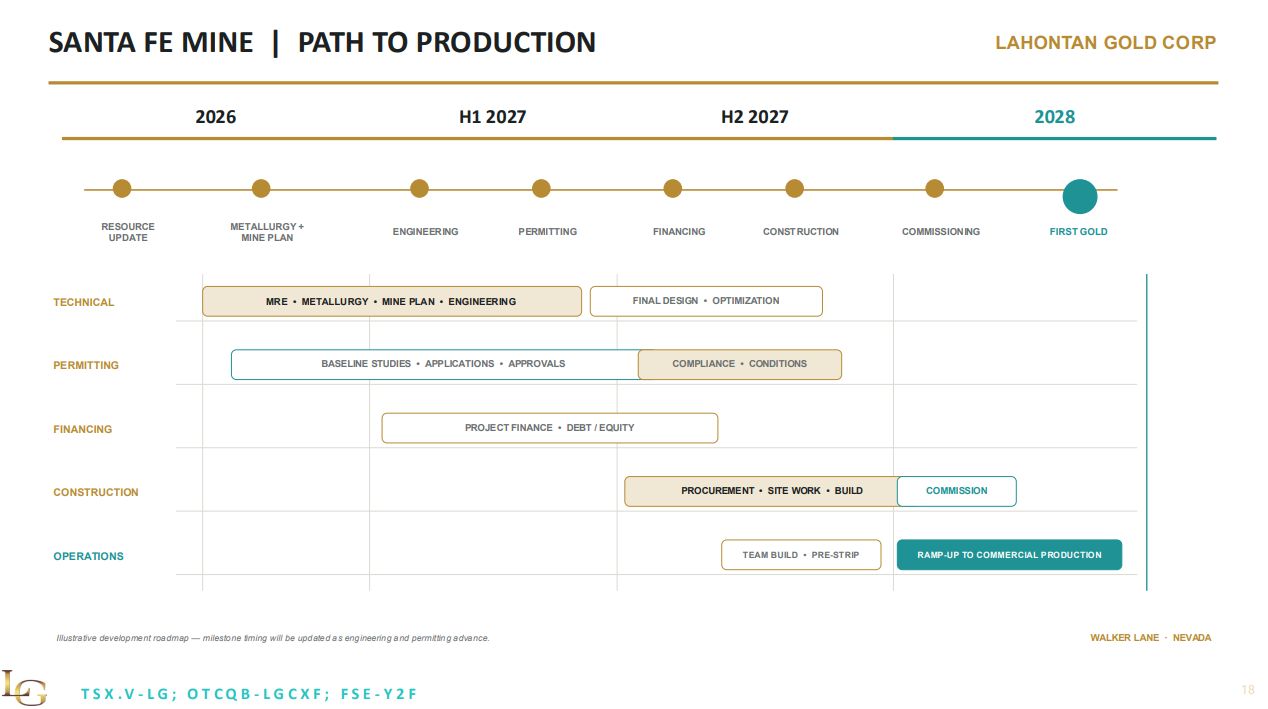
Mit der neuen PEA besitzt Lahontan erstmals eine deutlich konkretere wirtschaftliche Perspektive für den geplanten Neustart von Santa Fe. Ein modellierter Nachsteuer-NPV von 820 Mio. USD, eine zweistellige Minenlaufzeit und eine geplante Jahresproduktion nahe 92.000 Unzen Goldäquivalent liefern starke Eckdaten für die weitere Projektentwicklung. Gleichzeitig beginnt nun die anspruchsvollere Phase: Das Unternehmen muss die Planungsannahmen technisch bestätigen, Genehmigungen sichern und die Finanzierung der geschätzten Anfangsinvestitionen von 172 Mio. USD stemmen. Lahontan erwartet, die erforderlichen bundesstaatlichen und staatlichen Genehmigungen für den Minenbau noch in 2027 zu erhalten, die Umwelt-Baseline-Studien sind bereits abgeschlossen. Der Zeitplan bleibt dennoch ambitioniert und hängt von behördlichen Entscheidungen, Finanzierung und Umsetzung ab. Für Anleger liegt der Reiz nun darin, dass Santa Fe nicht mehr nur über sein geologisches Potenzial definiert wird, sondern über eine umfangreiche, vorläufige Wirtschaftlichkeitsrechnung.
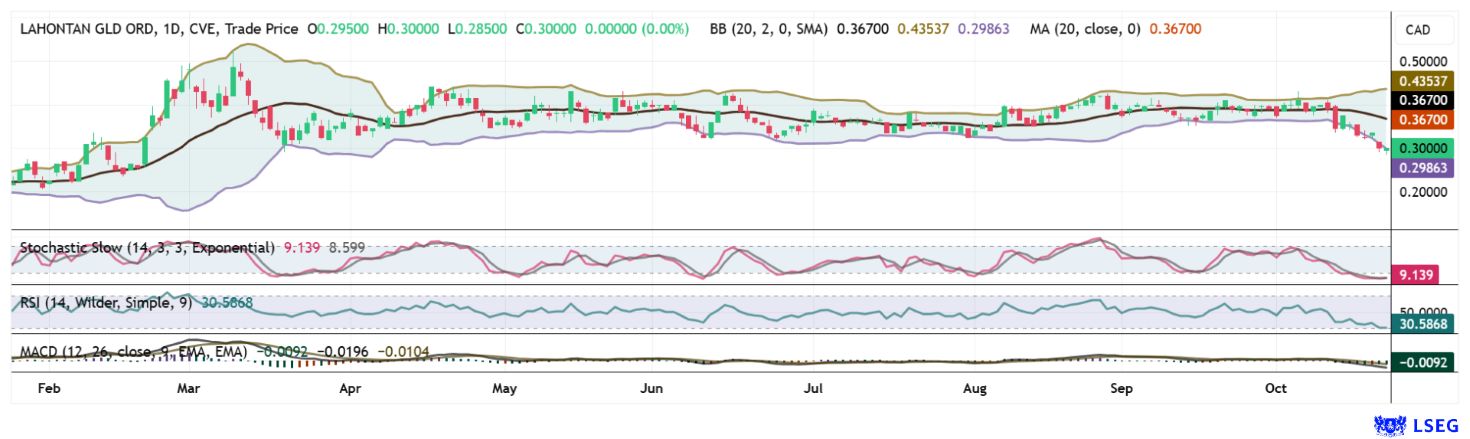
Der Chart von Lahontan Gold geriet in der allgemeinen Markt- und Edelmetall-Korrektur etwas unter die Räder. Im allgemeinen Verkaufssog haben Investoren anscheinend die guten Daten der PEA übersehen. Für Neueinsteiger und Nachkäufer bieten die überverkauften technischen Indikatoren nun eine vergünstigte Basis für einen Neuerwerb der Aktie. Immerhin hat sich der Projektwert gegenüber dem Jahr 2024 glatt vervierzigfacht und die Marktkapitalisierung sank auf 125 Mio. CAD. So etwas sieht man nicht alle Tage!
IIF-Moderatorin Lyndsay Malchuk interviewt CEO und Gründerin Kimberly Ann zu den nächsten Schritten in Nevada.
Dieses Update folgt auf unseren Initial Report zu Lahontan Gold vom April 2026. Hier geht´s zur Analyse und einem weiteren Update vom 12.10.2026.