Wo andere Altlasten sehen, entdeckt Zefiro Wachstum
Amerikas Altlasten aus mehr als einem Jahrhundert Öl- und Gasförderung entwickeln sich für Zefiro Methane zunehmend vom Umweltproblem zum lukrativen Infrastrukturmarkt. Millionen stillgelegte und verwaiste Bohrlöcher müssen dauerhaft verschlossen werden, weil aus undichten Quellen weiterhin Methan austritt und damit neben dem Klimarisiko auch Umwelt-, Sicherheits- und Flächenrisiken entstehen. Zefiro hat sich mit der Tochter Plants & Goodwin auf genau diese Aufgabe spezialisiert und deckt inzwischen nahezu die gesamte Wertschöpfungskette ab – von Methanmessung und Monitoring über Plugging und Stilllegung bis zur Flächenrekultivierung und perspektivisch zur Generierung von Carbon Credits.
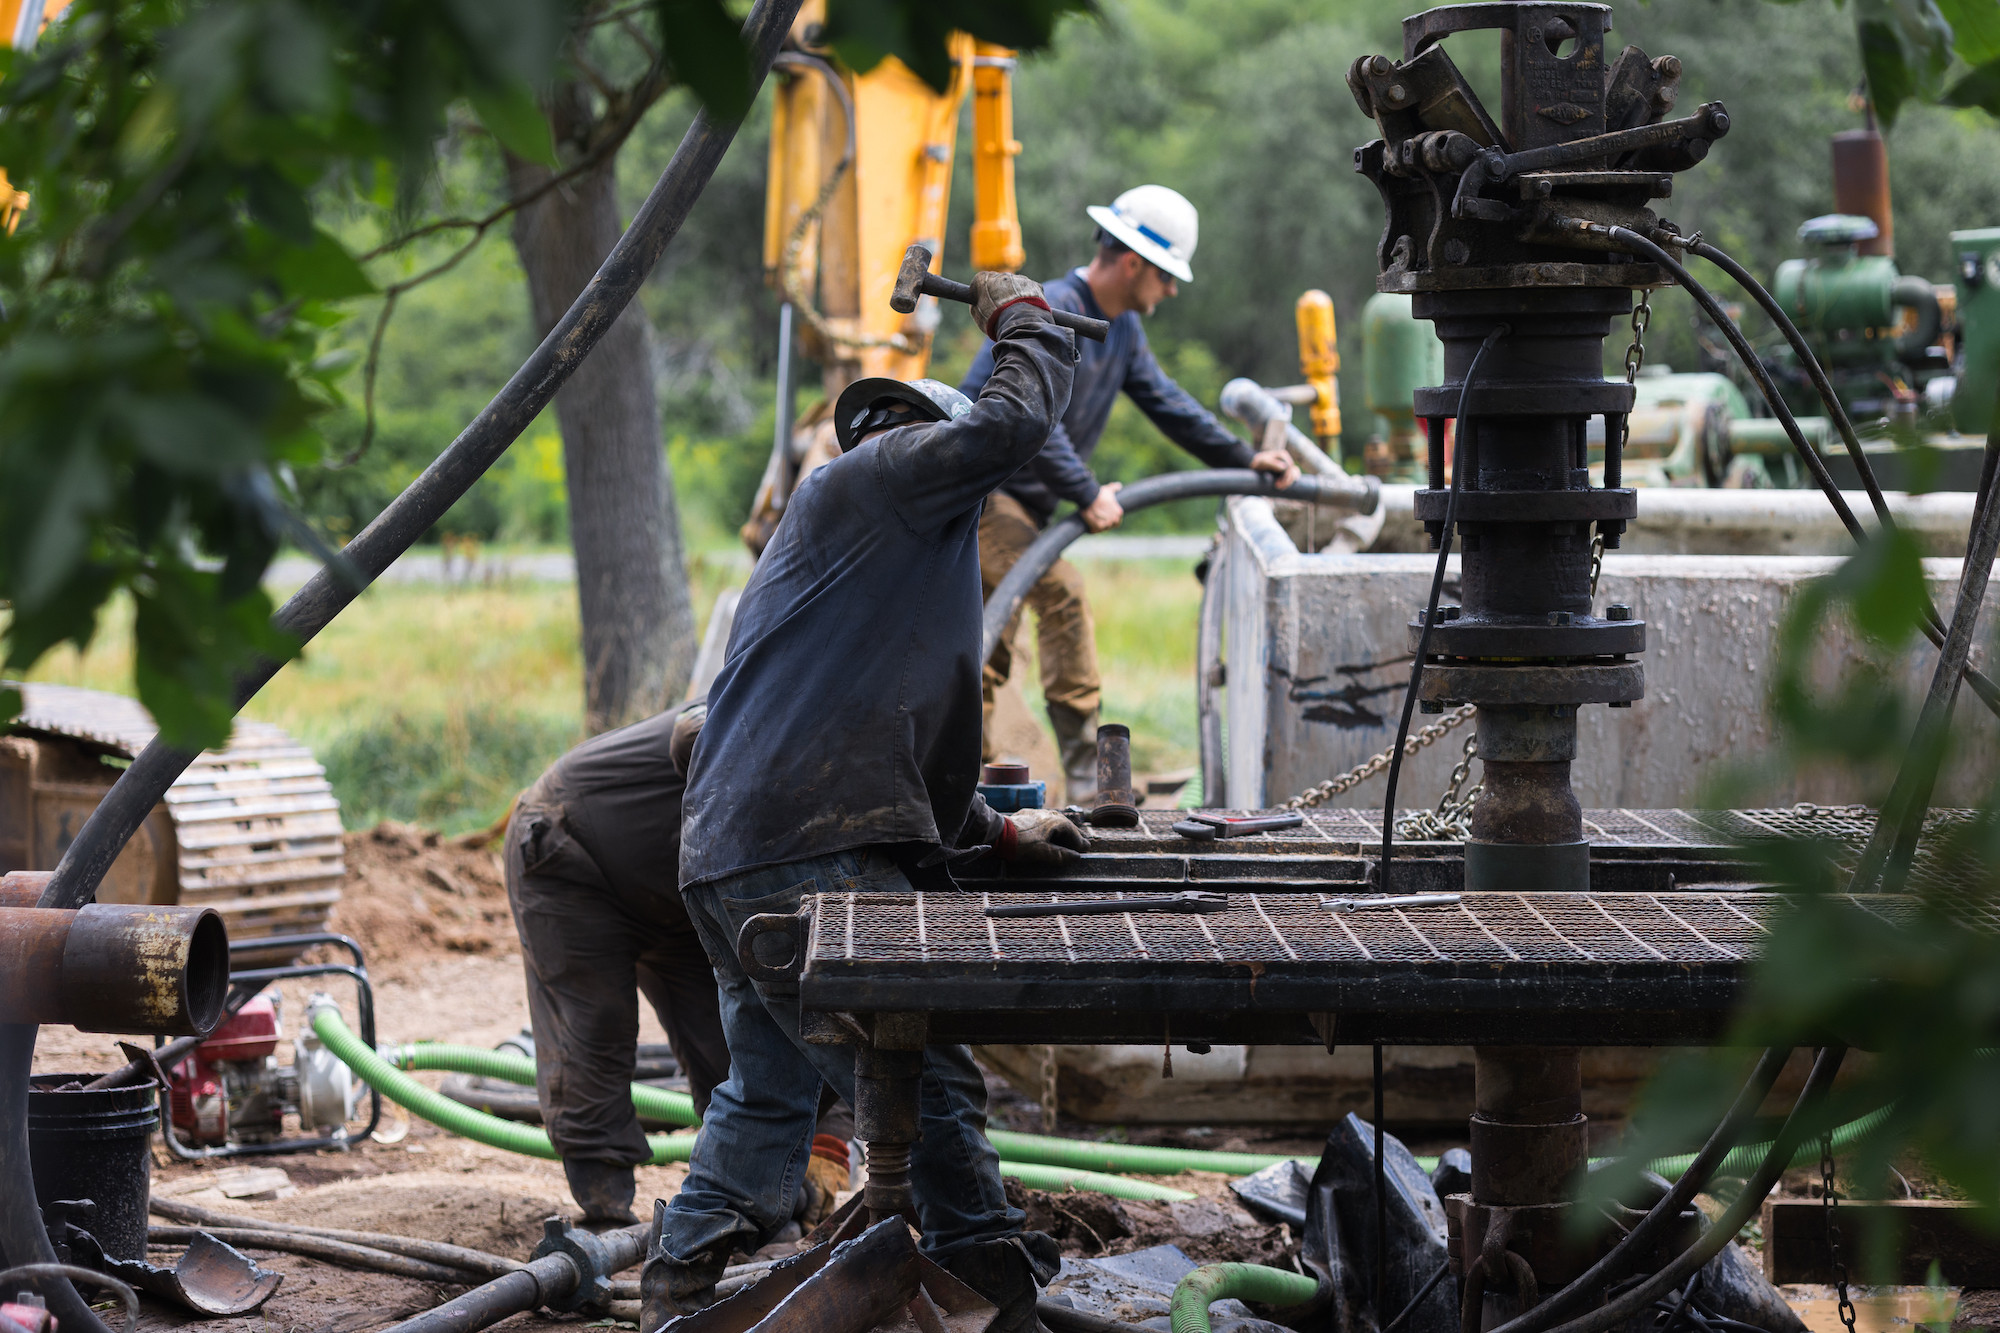
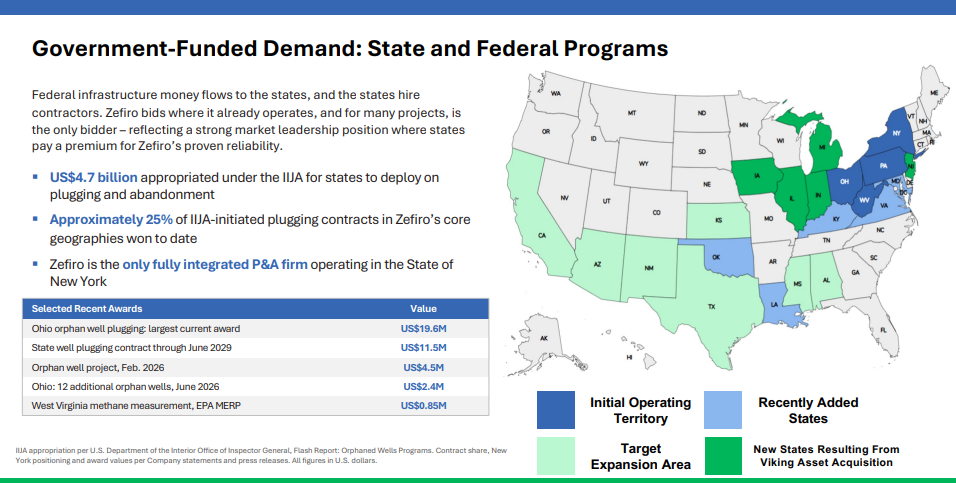
Vehementer Rückenwind kommt dabei nicht allein aus staatlichen Sanierungsprogrammen: Energieversorger, Erdgasproduzenten sowie Entwickler von Strom- und Rechenzentrumsinfrastruktur benötigen zunehmend sichere Flächen, auf denen keine alten Bohrlöcher die weitere Nutzung behindern. Mit der Übernahme des Maschinenparks von Viking Well Service für 4,3 Mio. USD hat Zefiro seine operative Schlagkraft erheblich erhöht, fünf zusätzliche Rigs übernommen und die Kapazität nach Unternehmensangaben um rund 10 Mio. USD Jahresumsatz erweitert. Gleichzeitig ist die geografische Reichweite inzwischen auf 15 US-Bundesstaaten gewachsen, während die Kooperation mit der Well Done Foundation zusätzliche Projektzugänge eröffnet.
Besonders interessant bleibt die Verbindung von operativer Sanierung und datenbasierter Methanwirtschaft: Ein erfolgreich verschlossenes Bohrloch beseitigt nicht nur eine Emissionsquelle, sondern kann nach entsprechender Verifizierung auch die Grundlage für handelbare Emissionsgutschriften liefern. Damit entsteht langfristig ein Geschäftsmodell, bei dem Zefiro sowohl an der physischen Beseitigung des Problems als auch an der Dokumentation und Monetarisierung der vermiedenen Emissionen partizipieren kann.
Die jüngsten Aufträge zeigen, dass sich diese Strategie zunehmend in planbare Umsätze übersetzt. Der 19,6 Mio. USD schwere Auftrag des Ohio Department of Natural Resources für rund 200 priorisierte Bohrungen läuft bereits und ist der bislang größte staatliche Auftrag der Unternehmensgeschichte. Zusätzlich wurde im September ein weiterer staatlich finanzierter Auftrag über 11,5 Mio. USD vergeben, dessen Arbeiten von November 2026 bis Juni 2029 reichen. Davon sollen rund 3 Mio. USD bereits bis Ende Juni 2027 umgesetzt werden, während weitere 8,5 Mio. USD bis Juni 2029 vorgesehen sind. Hinzu kommen drei weitere staatlich finanzierte Projekte in Ohio und Pennsylvania im Wert von rund 1,9 Mio. USD sowie private Kunden aus dem Erdgas-, Energie- und Infrastrukturgeschäft.
Rekordzahlen markieren den operativen Wendepunkt
Druckfrische Zahlen gab es gestern! So brachte das Geschäftsjahr 2025/26 einen Umsatz von 42,5 Mio. USD, ein Anstieg um 31,1 % im Vergleich zum Vorjahr - ein neuer Rekord. Noch dynamischer entwickelte sich der Bruttogewinn, der um 66,0 % auf 12,4 Mio. USD stieg. Auch die Bruttomarge von 23,0 % auf 29,2 %. Die operativen Kosten gingen trotz des starken Ausbaus des Geschäfts um 10,2 % auf 14,4 Mio. USD zurück, immerhin konnte dabei auch schon eine Reduzierung des Nettoverlusts von 10,8 auf nur noch 3,5 Mio. USD umgesetzt werden. Augenscheinlich relevant für die operative Bewertung ist jedoch das bereinigte EBITDA: Nach einem Minus von 4,0 Mio. USD im Geschäftsjahr 2025 erzielte Zefiro in 2026 ein positives bereinigtes EBITDA von 3,8 Mio. USD, eine Verbesserung um 7,8 Mio. USD.
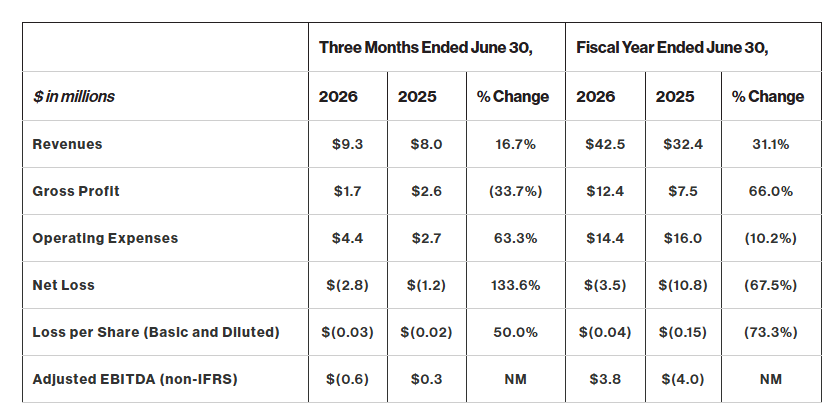
Im vierten Quartal allein stieg der Umsatz um 16,7 % auf 9,3 Mio. USD, wobei die Profitabilität kurzfristig durch die Integration der Viking-Flotte, Mobilisierungskosten für den Ohio-Auftrag, zusätzlich eingestellte Mitarbeiter und einen ungünstigeren Umsatzmix belastet wurde. Der daraus resultierende Bruttogewinn lag bei 1,7 Mio. USD beziehungsweise 18,6 % Marge, nachdem im Vorjahresquartal noch 32,8 % erreicht worden waren. Auch das vierte Quartal war beim bereinigten EBITDA mit minus 0,6 Mio. USD noch negativ, allerdings erklärt das Management die Belastungen mit dem Aufbau der neuen Kapazitäten, welche künftig für den großen Auftragsblock benötigt werden. Zusätzlich enthielt das Quartal einen einmaligen nicht zahlungswirksamen Wertminderungsaufwand von 0,5 Mio. USD auf Viking-Anlagen sowie 0,7 Mio. USD aktienbasierte Vergütung. Für das Gesamtjahr ist deshalb weniger der schwächere Schlussquartals-Mix als vielmehr der deutliche Sprung bei Umsatz, Bruttogewinn und EBITDA von Bedeutung.
Investment Highlights
ZEFIRO METHANE (0,64 CAD | ZEFI | WKN: A3DVHU | ISIN: CA98926D1069)
- Spezialist für die Stilllegung verwaister Öl- und Gasbohrlöcher in den USA – einem Markt mit einem geschätzten Volumen von 400 bis 600 Mrd. USD in derzeit 15 US-Bundesstaaten
- Integriertes Geschäftsmodell kombiniert Bohrlochsanierung, Methanmessung, Umweltservices und die Generierung hochwertiger Carbon Credits
- Mehr als 2 Mio. verlassene Öl- und Gasbohrlöcher in den USA schaffen einen langfristigen strukturellen Wachstumsmarkt
- Dynamisches Umsatzwachstum mit erwarteten Erlösen auf 42,5 Mio. USD im Geschäftsjahr 2025/26
- Positive EBITDA-Entwicklung zeigt, dass das operative Geschäft bereits profitabel skaliert werden kann
- Strategische Übernahmen erweitern Flotte, Personal und regionale Präsenz und erhöhen die jährliche Umsatzbasis zusätzlich
- Nachfrage kommt neben staatlichen Programmen zunehmend von Energie-, Erdgas- und Infrastrukturkunden
- KI-Rechenzentren und der milliardenschwere Ausbau der US-Energieinfrastruktur eröffnen ein zusätzliches Wachstumssegment
- Methanmessung und zertifizierte Emissionsgutschriften entwickeln sich zu margenstarken Ertragssäulen mit hohem Skalierungspotenzial
- Strategische Partnerschaft mit der Well Done Foundation eröffnet Zugang zu Projekten in bis zu 18 US-Bundesstaaten und stärkt die Marktposition nachhaltig
- Viking-Akquisition erweitert die Flotte um fünf Rigs und schafft rund 10 Mio. USD zusätzliche jährliche Umsatzkapazität
- Neuer 11,5-Millionen-USD-Auftrag mit Laufzeit bis 2029 erhöht die Umsatzvisibilität
- Umweltsanierung, Energieinfrastruktur, Methanvermeidung und Emissionsdaten in einem integrierten Geschäftsmodell
- Börsenbewertung auf Micro-Cap-Niveau, aber mit Millionen USD im Umsatz
Ausblick: Den guten Zahlen folgt nun der akribische Aufbau zur Skalierung
Die Geschäftszahlen liefern inzwischen ein deutlich anderes Bild als noch vor zwei Jahren: 42,5 Mio. USD Umsatz, 12,4 Mio. USD Bruttogewinn und 3,8 Mio. USD bereinigtes EBITDA markieren einen klaren operativen Fortschritt. Besonders wichtig ist dabei die Verbesserung der Profitabilität, denn Zefiro wächst nicht mehr ausschließlich über zusätzliche Projekte, sondern konnte gleichzeitig die Bruttomarge deutlich ausweiten und die operativen Kosten reduzieren. Der Übergang in die Profitabilität steht für CEO Catherine Flax auf dem Plan, bis dahin wird man weiter skalieren und neue Teams in das Geschäftsmodell integrieren. Für 2026/27 steht nun die Auslastung der fünf zusätzlichen Viking-Rigs, die Umsetzung des Ohio-Großauftrags und die Monetarisierung des wachsenden Auftragsbestands im Mittelpunkt.
Analysten – GBC und Cormark sehen weiteres Wachstum
Ohne dass die aktuellen Zahlen bereits verarbeitet sind, erwartet GBC Research für Zefiro weiterhin eine dynamische Entwicklung und kalkulierte zuletzt für 2026/27 mit rund 57,9 Mio. USD Umsatz und 10,02 Mio. USD EBITDA, gefolgt von rund 66,85 Mio. USD Umsatz und 12,22 Mio. USD EBITDA für 2027/28. Die Analysten bewerten insbesondere die Kombination aus staatlichen Mehrjahresaufträgen, zusätzlicher Viking-Kapazität und einer möglichen Wiederbelebung des Carbon-Credit-Geschäfts als wesentliche Wachstumstreiber und nennen ein Kursziel von 2,12 CAD beziehungsweise 1,50 USD. ATB Cormark geht vorsichtiger vor und erwartet ein Kursziel von 1,00 CAD und nimmt Zefiro mit einer "Outperform"-Einschätzung auf. Hinweis: Die aktuellen Zahlen müssen von den Analysehäusern erst entsprechend verarbeitet werden, Zefiro konnte mit 42,5 Mio. USD die ATB Cormark-Umsatzschätzung bereits übertreffen. Man darf daher gespannt sein, was unter dem Strich als neues Kursziel berechnet wird.
Im Rahmen des 20. International Investment Forums wird sich CEO Catherine Flax den Fragen der Analysten stellen und einen Ausblick auf 2027 geben. Hier geht´s zur Anmeldung...
Fazit – Der hohe Auftragsbestand wird zum entscheidenden Hebel
Zefiro geht mit einer wesentlich größeren operativen Plattform in das Geschäftsjahr 2026/27 als noch vor zwölf Monaten. Die Kombination aus 42,5 Mio. USD Rekordumsatz, positivem EBITDA, fünf zusätzlichen Rigs, 15 US-Bundesstaaten sowie langfristigen staatlichen Verträgen verändert die Ausgangslage des Unternehmens spürbar. Entscheidend wird nun sein, ob Zefiro die neu geschaffenen Kapazitäten mit ausreichend hoher Auslastung betreiben und dabei die im Geschäftsjahr 2026 erreichte Margenverbesserung weiter ausbauen kann. Gelingt dies, könnten Methan-Monitoring, Carbon Credits und private Infrastrukturkunden neben dem klassischen Well-Plugging zu zusätzlichen Ertragssäulen werden. Damit wäre deutlich mehr Umsatz zu erwarten, als von den Marktteilnehmern aktuell geschätzt wird.
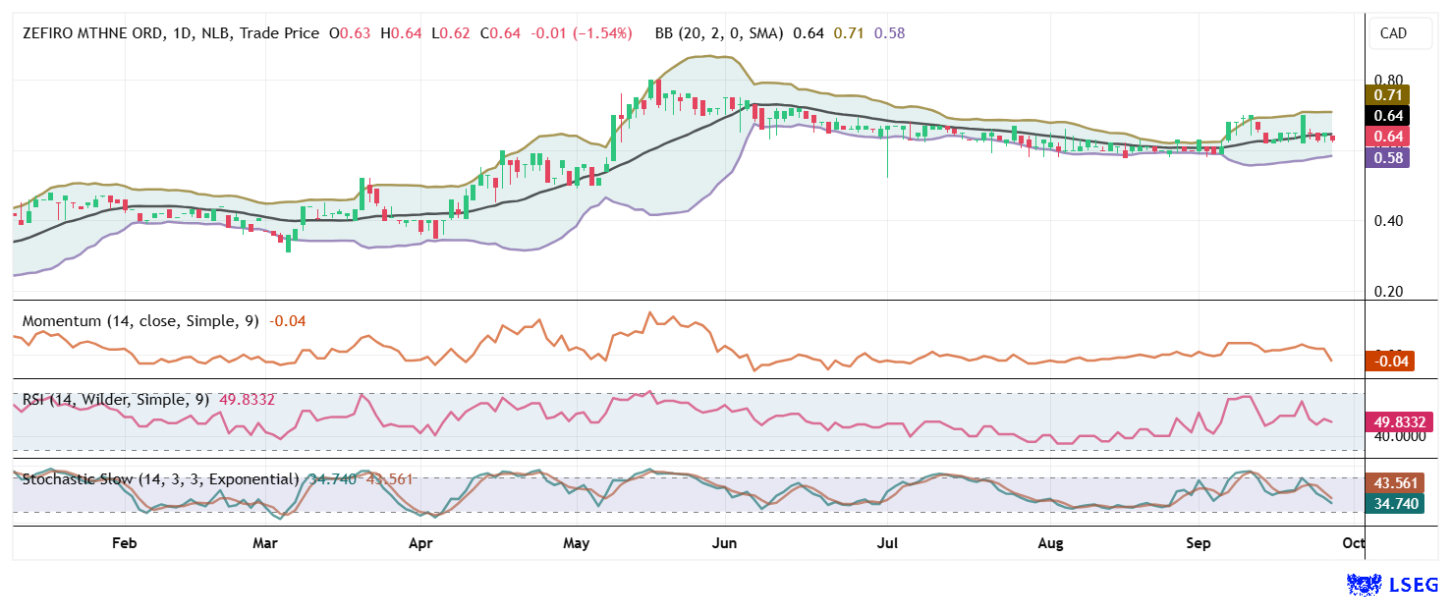
Der eigentliche Investmenthebel liegt damit weniger in einer einzelnen Großmeldung als in der Fähigkeit, die inzwischen aufgebaute Plattform über mehrere Jahre hinweg in steigende Umsätze und nachhaltige Cashflows zu übersetzen. Mit einem Kurs-Umsatz-Verhältnis von 1,0 in 2026 und nurmehr 0,7 auf Basis 2027e ist die Aktie im Sektor-Vergleich sehr günstig bewertet. Investoren sollten sich auf gute Folgequartale einstellen, denn Zefiro arbeitet akribisch und motiviert an höheren Zielen.
IIF-Moderatorin Lyndsay Malchuk im Gespräch mit CEO Catherine Flax über die steigende Bedrohung durch Methan-Emissionen und die weiteren Expansionspläne. Hier geht´s zum Video.
Dieses Update folgt dem Initial-Report vom 17.07.2026 und einem weiteren Update vom 14.09.2026