Aus Amerikas Altlasten entsteht ein struktureller Infrastrukturmarkt
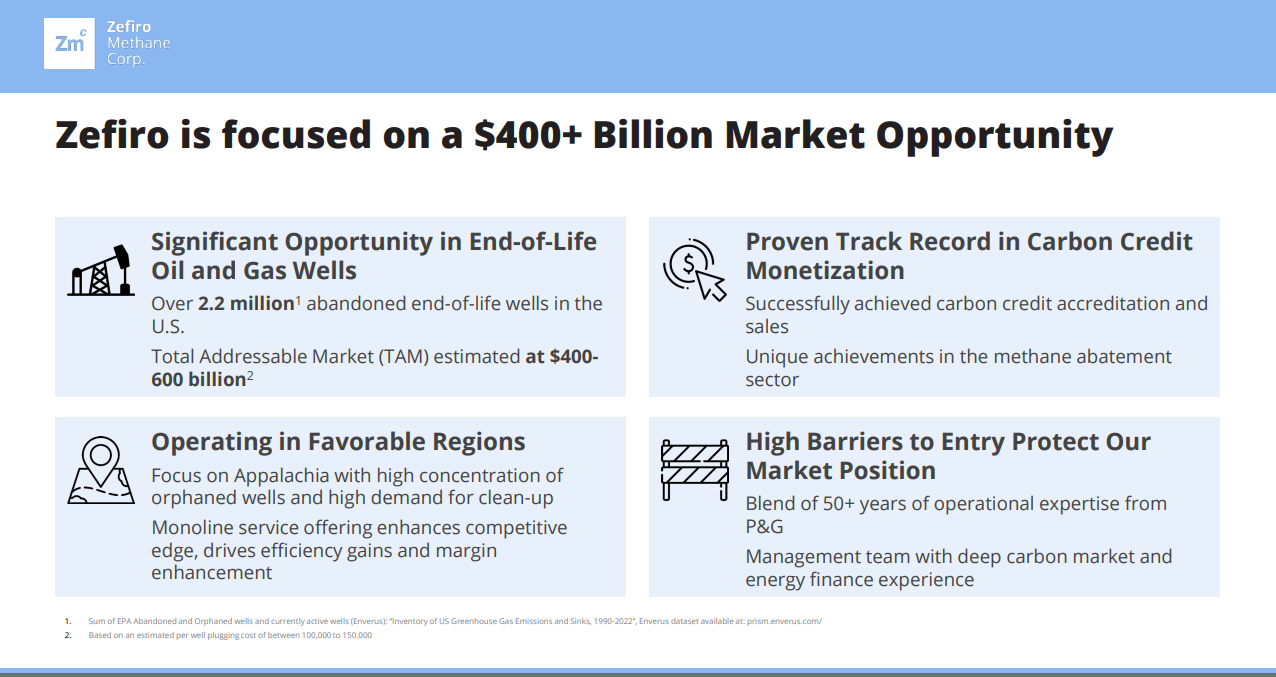
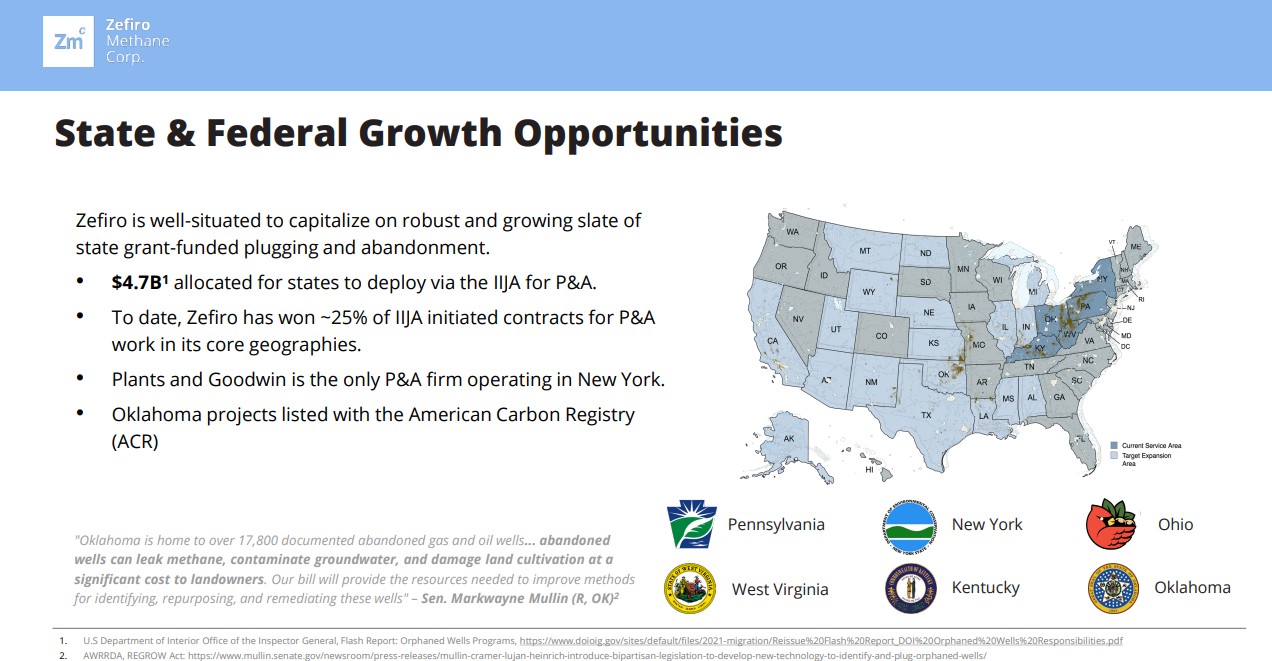
Die wirtschaftliche Logik hinter Zefiro ist denkbar einfach: Solange alte Öl- und Gasbohrungen nicht ordnungsgemäß verschlossen sind, bleiben sie für Eigentümer, Behörden und teilweise auch für neue Infrastruktur ein Problem. Nach Einschätzung von ATB Cormark existieren in den USA mehr als drei Millionen nicht produzierende Bohrungen, davon rund 1,5 Millionen noch nicht verschlossen; allein die vollständige Sanierung dieser offenen Bohrungen könnte nach Einschätzung der Analysten mehr als 1 Billion USD an Kapital erfordern. Damit wird deutlich, dass die häufig genannten staatlichen Fördermittel von 4,7 Mrd. USD lediglich einen kleinen Ausschnitt des tatsächlichen Problems abdecken. Zefiro adressiert deshalb keinen kurzfristigen Fördertrend, sondern einen über Jahrzehnte aufgebauten Sanierungsstau, dessen Bearbeitung zunehmend durch Regulierung, Eigentümerpflichten und neue Flächennutzung erzwungen wird. Der entscheidende Punkt für Anleger: Mit zunehmender Energieinfrastruktur steigt nicht nur der Druck zur Sanierung, sondern auch die wirtschaftliche Bereitschaft, diese Arbeiten professionell und termingerecht ausführen zu lassen.
Vom Bohrloch bis zur Verifizierung – Zefiro baut einen industriellen Komplettanbieter
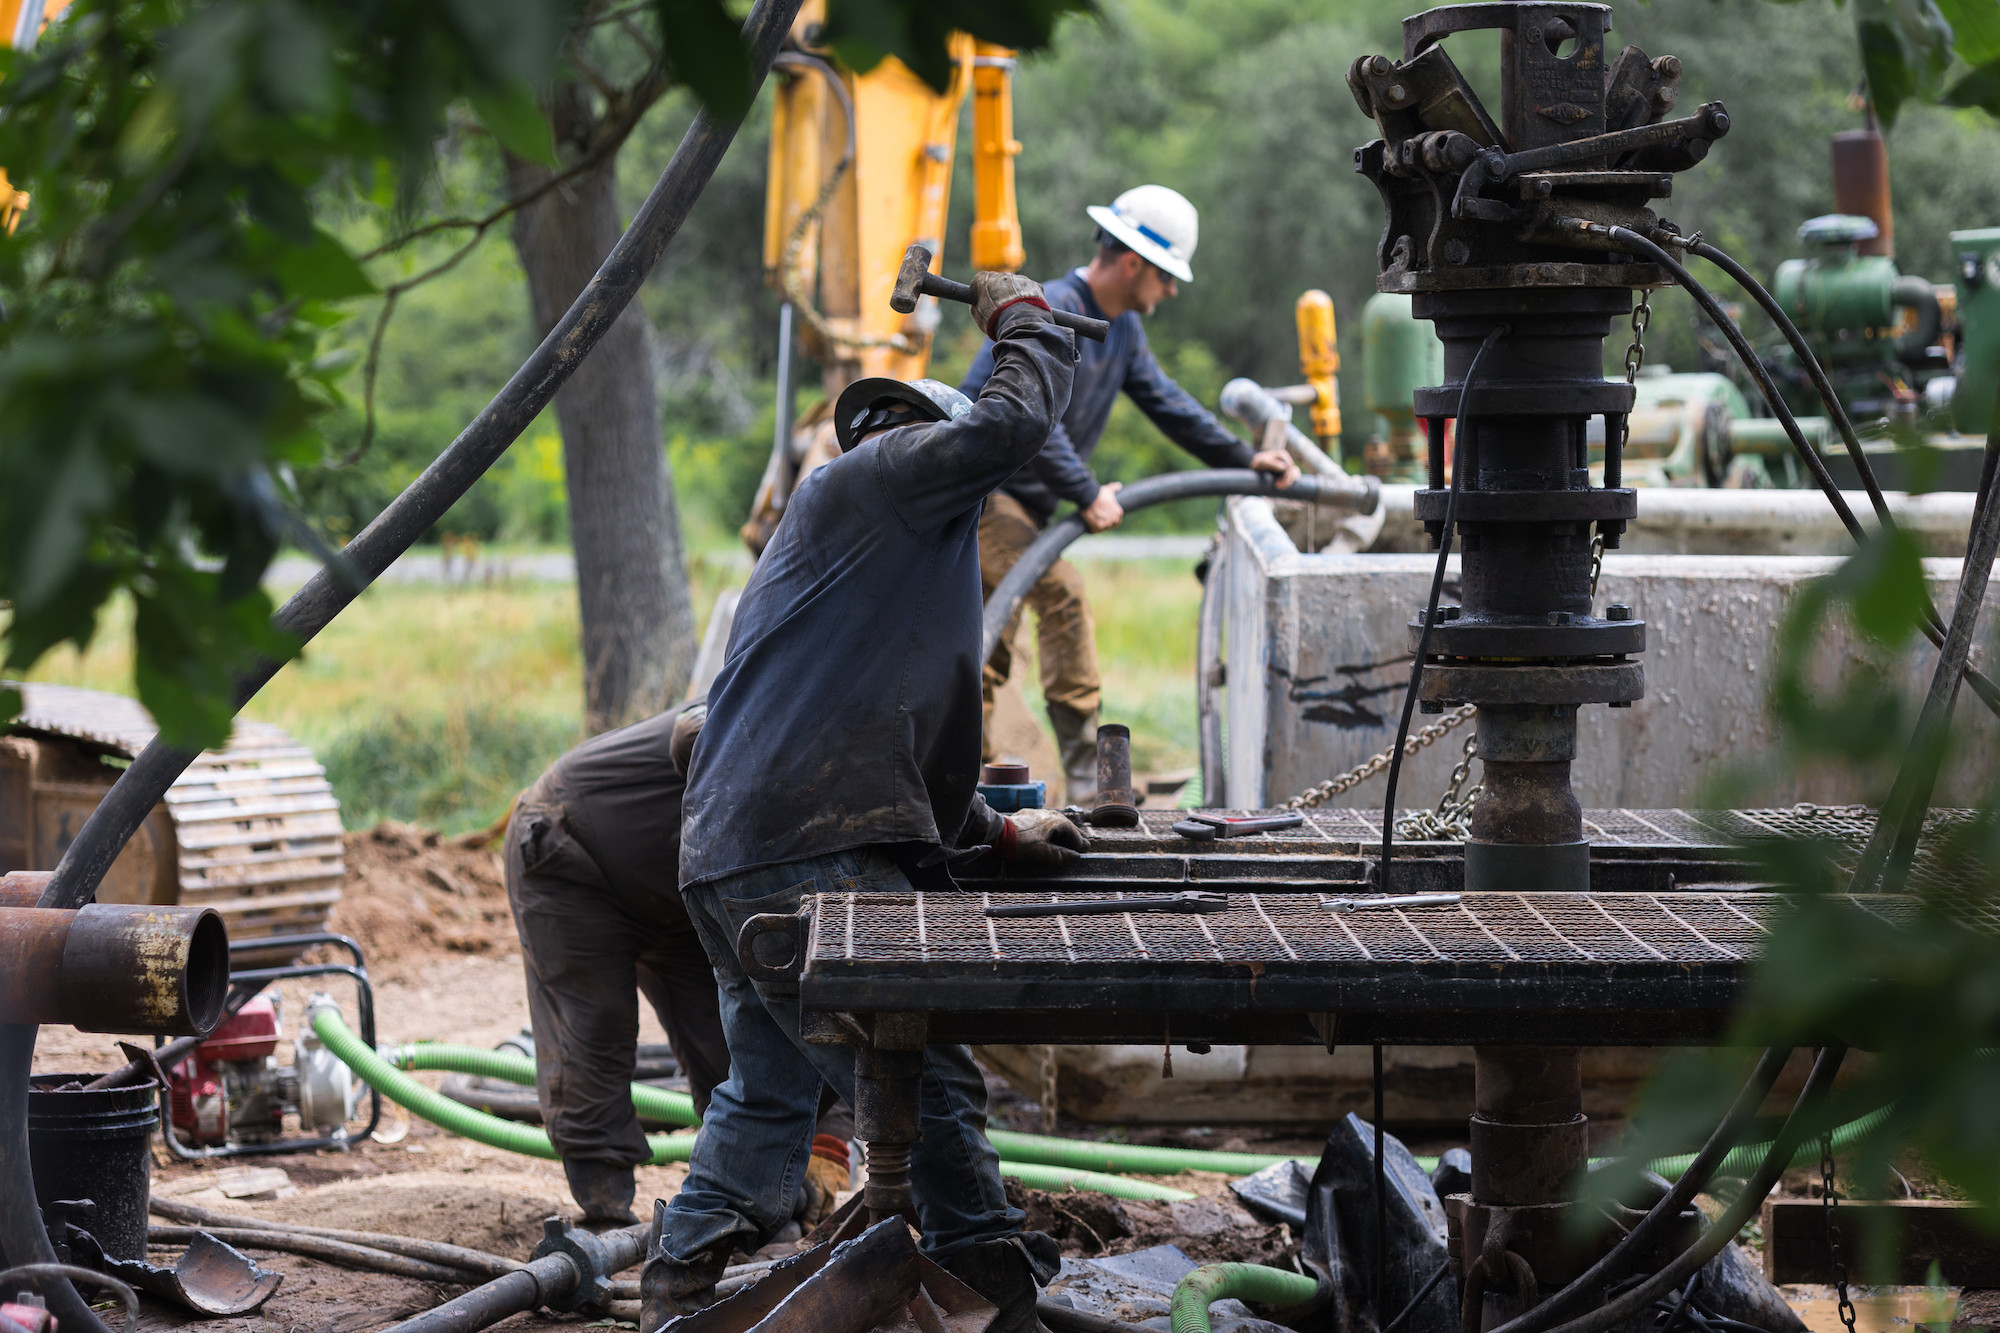
Die eigentliche Stärke des Unternehmens liegt weniger in einer einzelnen Technologie als in der ungewöhnlich hohen vertikalen Integration des operativen Geschäfts. Plants & Goodwin kann laut Cormark wesentliche Schritte der Plug-and-Abandonment-Kette intern abbilden – von Bohranlagen und Zementierung über Wireline-Leistungen und Spezialausrüstung bis hin zu Wartung und Engineering. Insgesamt verfügt Zefiro nach den Angaben des Research-Hauses über 25 Rigs unterschiedlicher Größe, eigene Zementinfrastruktur, 14 Wireline-Einheiten und umfangreiche weitere Betriebsausrüstung. Dadurch sinkt die Abhängigkeit von externen Subunternehmern, während Planung, Auslastung und Kostenkontrolle verbessert werden können. Hinzu kommt die mehr als 50-jährige Erfahrung von Plants & Goodwin in der Appalachen-Region, die gerade bei alten Bohrungen mit unvollständigen historischen Daten einen praktischen Wettbewerbsvorteil darstellt. Aus Sicht von Cormark entsteht daraus eine Eintrittsbarriere, die kleine regionale Wettbewerber nur schwer reproduzieren können.
Neuer 11,5-Millionen-USD-Auftrag erhöht die Umsatzvisibilität
Die jüngste Auftragsmeldung bringt zusätzliche Substanz in die Wachstumsthese und ist deshalb mehr als eine weitere Einzelmeldung. Zefiro erhielt Anfang September einen staatlich finanzierten Auftrag über 11,5 Mio. USD von einer Umweltschutzbehörde eines Bundesstaates in der Region der Great Lakes, der zwischen November 2026 und Juni 2029 abgearbeitet werden soll. Rund 3 Mio. USD müssen bereits zwischen November 2026 und Ende Juni 2027 umgesetzt werden, weitere 8,5 Mio. USD sind für den Zeitraum bis Juni 2029 vorgesehen. Damit ergänzt der neue Vertrag den bereits bestehenden Ohio-Auftrag über 19,6 Mio. USD und erweitert den mehrjährigen Auftragsbestand um einen weiteren substantiellen Baustein. Besonders wertvoll ist dabei nicht allein die Auftragssumme, sondern die Möglichkeit, Rigs und Mannschaften über einen längeren Zeitraum gezielt auszulasten und dadurch Mobilisierungskosten, Leerlauf und saisonale Schwankungen besser zu kontrollieren.
Mehrjährige Verträge werden zum Fundament der nächsten Wachstumsphase
Neben staatlichen Programmen entwickelt sich das Geschäft mit privaten Öl- und Gasunternehmen zunehmend zu einem zweiten stabilen Standbein. Betreiber lagern die Stilllegung nicht mehr benötigter Bohrungen aus, weil sie dadurch eigenes Kapital, Personal und technische Ressourcen für die laufende Förderung und neue Projekte freihalten können. Das Analysehaus Cormark weist darauf hin, dass solche Kundenbeziehungen nach erfolgreicher Etablierung ausgesprochen langlebig sein können, weil technisches Know-how, regionale Bohrlochkenntnis und eine verlässliche Projektabwicklung hohe Wechselbarrieren schaffen. Besonders interessant ist dabei die Zusammenarbeit mit größeren Produzenten, deren umfangreiche Bohrlochbestände über Jahre hinweg wiederkehrenden Sanierungsbedarf erzeugen. Zefiro kombiniert damit drei unterschiedliche Nachfragequellen: Private Betreiber, staatlich finanzierte Orphan-Well-Programme und künftig stärker standardisierte Projekte im Umfeld neuer Energieinfrastruktur.
Das Geschäft mit den Daten: Der entscheidende Margenhebel liegt im Hintergrund
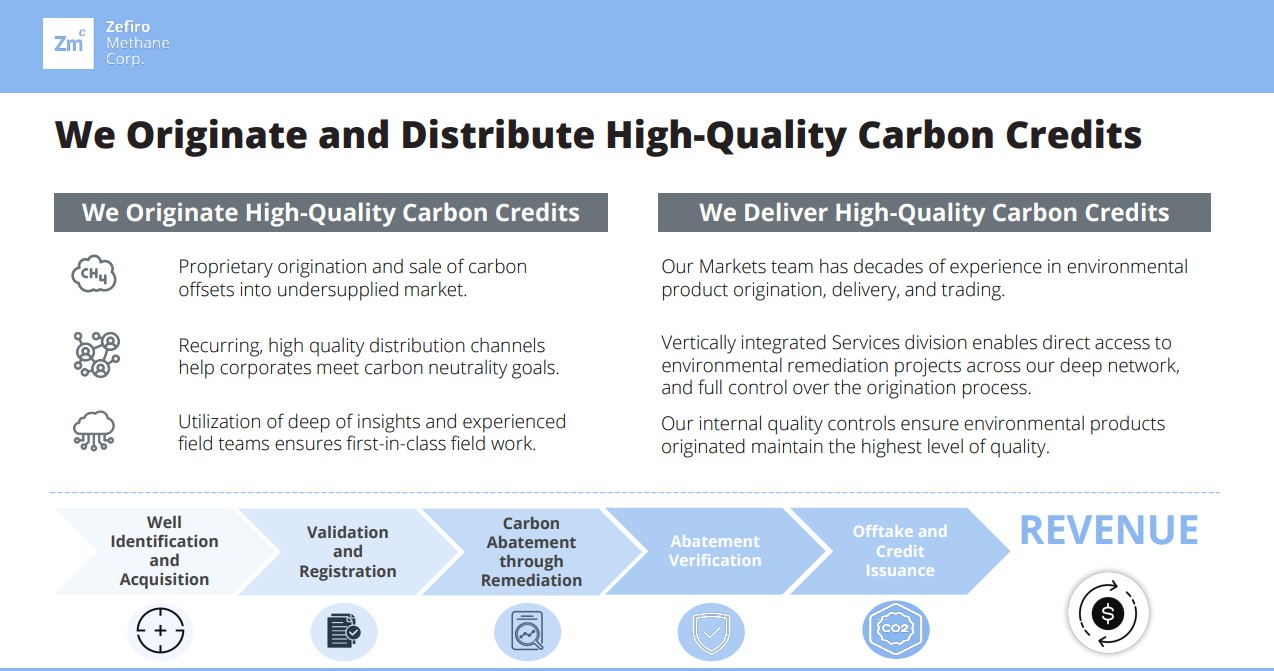
Zefiro denkt größer als nur bis zum zugeschweißten Bohrloch: Das Unternehmen will die gesamte Wertschöpfungskette kontrollieren – von der präzisen Messung austretender Emissionen über die Sanierung bis hin zum zertifizierten Nachweis der erzielten Einsparungen. Wie skalierbar dieser Ansatz sein könnte, zeigt ein 15.000 Fuß tiefes Gasbohrloch im Custer County, Oklahoma. Dort wurden verifizierte Emissionsminderungen von 92.956 Tonnen CO₂-Äquivalent generiert. Das Besondere: Es handelt sich um die ersten zertifizierten Carbon Offsets aus einem stillgelegten „Orphan Well“ nach der entsprechenden Methodik des American Carbon Registry. Damit schafft Zefiro nicht nur einen Präzedenzfall, sondern zugleich eine belastbare Referenz für die künftige Vermarktung weiterer Projekte. Dass aus dieser datengetriebenen Strategie bereits heute ein Geschäft entsteht, belegen rund 850.000 USD Umsatz aus Methan-Monitoring für das West Virginia Department of Environmental Protection. Zefiro verkauft damit längst nicht nur Sanierungsleistungen – sondern auch verwertbare Emissionsdaten. Je professioneller der Markt für belegbare Klimawirkung wird, desto wertvoller dürfte dieser Datenschatz werden. Aus jedem sanierten Bohrloch kann so neben dem einmaligen Projektumsatz ein langfristig nutzbarer Datensatz entstehen – und damit ein zusätzlicher, skalierbarer Ertragsstrom.
Wenn KI Strom braucht, werden Altlasten zum Standortvorteil
Der KI-Boom erzeugt nicht nur Nachfrage nach Rechenleistung, sondern auch nach Energie, Leitungen und sofort verfügbaren Netzanschlüssen. Damit rücken stillgelegte Öl- und Gasstandorte in den Fokus. Erst wenn verwaiste Bohrlöcher fachgerecht verschlossen und belastete Flächen saniert sind, können dort neue Kraftwerke, Umspannwerke oder andere energieintensive Infrastrukturprojekte entstehen. Zefiro hat diese Schnittstelle früh erkannt und bereits Sanierungsprojekte in Pennsylvania und Louisiana im Umfeld neuer Energieinfrastruktur umgesetzt. Das Unternehmen profitiert damit von der Elektrifizierungs- und KI-Dynamik, ohne selbst Rechenzentren, Turbinen oder Batteriespeicher entwickeln zu müssen. Die Logik ist strategisch interessant: Je knapper geeignete Flächen mit bestehendem Energie- und Netzzugang werden, desto wertvoller wird die Beseitigung alter Bohrlochaltlasten.
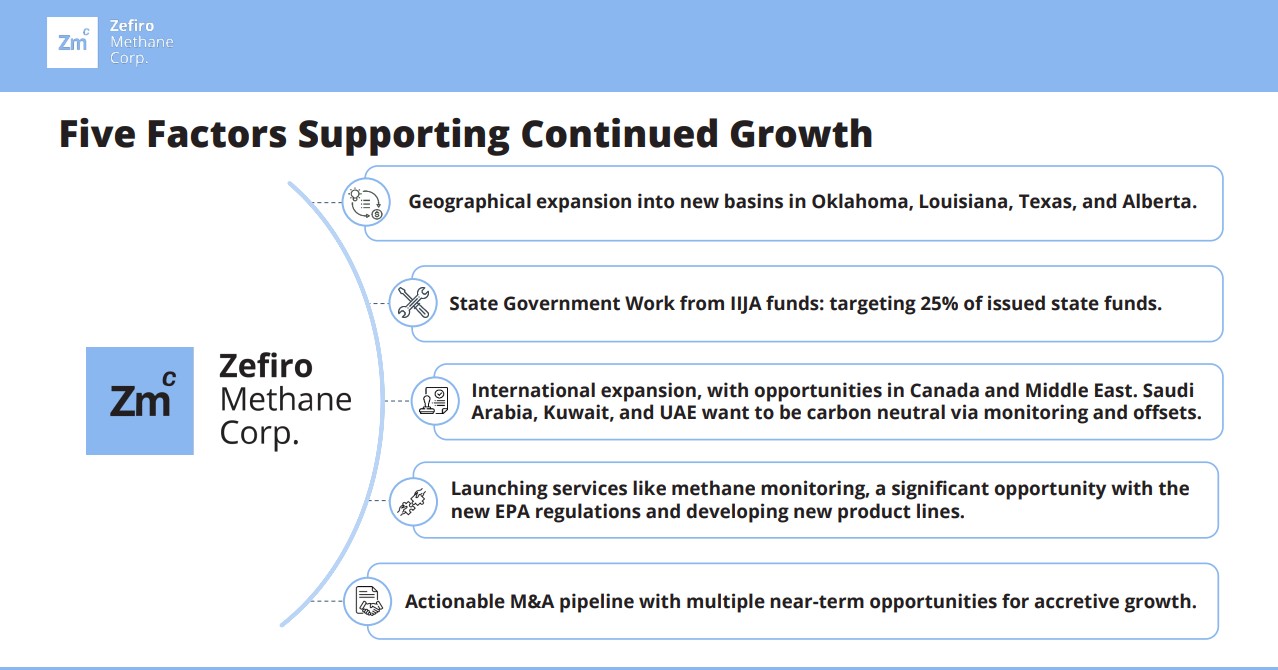
Die Größenordnung des Trends ist erheblich. Nach aktuellen Prognosen der Internationalen Energieagentur soll sich der weltweite Stromverbrauch von Rechenzentren bis 2030 auf rund 945 Terawattstunden mehr als verdoppeln. In den USA könnten Rechenzentren für nahezu die Hälfte des gesamten Nachfragewachstums verantwortlich sein, zugleich dürfte Erdgas dort eine zentrale Rolle bei der zusätzlichen Stromversorgung spielen. Auch die Kooperation mit der Well Done Foundation könnte Zefiros Wachstum beschleunigen. Sie eröffnet dem Unternehmen Zugang zu einem deutlich größeren Projektportfolio in den USA und erhöht zugleich seine Sichtbarkeit bei Behörden, Infrastrukturentwicklern und potenziellen Auftraggebern. Damit verschiebt sich Zefiros Rolle: Aus einem Anbieter für die Sanierung verwaister Bohrlöcher wird ein möglicher Wegbereiter neuer Energieprojekte. Denn bevor zusätzliche Kraftwerkskapazitäten und Netzanschlüsse entstehen können, muss zunächst Platz geschaffen werden – und genau dort beginnt Zefiros Geschäft.
Investment Highlights
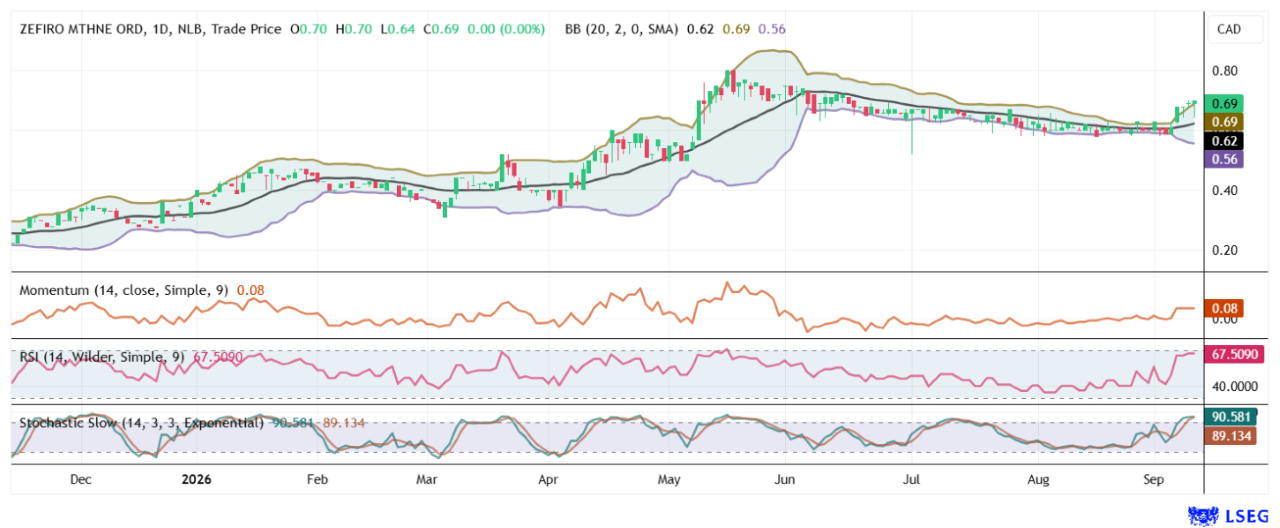
ZEFIRO METHANE (0,69 CAD | NEO:ZEFI | WKN: A3DVHU | ISIN: CA98926D1069)
- Spezialist für die Stilllegung verwaister Öl- und Gasbohrlöcher in den USA – einem Markt mit einem geschätzten Volumen von 400 bis 600 Mrd. USD
- Integriertes Geschäftsmodell kombiniert Bohrlochsanierung, Methanmessung, Umweltservices und die Generierung hochwertiger Carbon Credits
- Mehr als 2 Mio. verlassene Öl- und Gasbohrlöcher in den USA schaffen einen langfristigen strukturellen Wachstumsmarkt
- Dynamisches Umsatzwachstum mit erwarteten Erlösen von über 40 Mio. USD im Geschäftsjahr 2025/26
- Positive EBITDA-Entwicklung zeigt, dass das operative Geschäft bereits profitabel skaliert werden kann
- Strategische Übernahmen erweitern Flotte, Personal und regionale Präsenz und erhöhen die jährliche Umsatzbasis zusätzlich
- Neue Großaufträge aus dem US-Infrastrukturprogramm sorgen für hohe Visibilität und ein gut gefülltes Orderbuch
- KI-Rechenzentren und der milliardenschwere Ausbau der US-Energieinfrastruktur eröffnen ein zusätzliches Wachstumssegment
- Methanmessung und zertifizierte Emissionsgutschriften entwickeln sich zu margenstarken Ertragssäulen mit hohem Skalierungspotenzial
- Erste weltweit nach dem Standard der American Carbon Registry zertifizierte Methan-Emissionsgutschriften verschaffen einen wichtigen Wettbewerbsvorteil
- Strategische Partnerschaft mit der Well Done Foundation eröffnet Zugang zu Projekten in bis zu 18 US-Bundesstaaten und stärkt die Marktposition nachhaltig
- Neuer 11,5-Millionen-USD-Auftrag erhöht die Umsatzvisibilität
- Börsenbewertung auf Micro-Cap-Niveau, aber mit Millionen USD im Umsatz
Research-Update: GBC und Cormark sehen erhebliches Neubewertungspotenzial
Mit GBC Research und ATB Cormark haben inzwischen zwei Research-Häuser den Kapitalmarkt-Case von Zefiro unabhängig voneinander aufgegriffen – mit unterschiedlichen Bewertungsansätzen, aber einer grundsätzlich positiven Einschätzung. GBC kommt in der bereits vorliegenden Analyse auf ein Kursziel von 2,12 CAD und sieht damit gegenüber dem damaligen Kursniveau ein Potenzial von mehr als 200 %. Cormark ist mit einem Kursziel von 1,00 CAD zunächst vorsichtiger, vergibt jedoch ebenfalls das Rating „Outperform“ und sieht die Aktie bei erfolgreicher operativer Umsetzung auf einem klaren Aufwertungspfad. Die Cormark-Modellrechnung unterstellt für 2028 ein EV/EBITDA-Multiple von 7,4 und einen deutlich verbesserten Free Cashflow. Spannend ist, dass Cormark weder künftige größere Übernahmen noch einen substanziellen Wertbeitrag aus dem Carbon-Credit-Geschäft in das Basiskursziel einrechnet – beide Bereiche werden ausdrücklich als zusätzliches Aufwärtspotenzial betrachtet.GBC hingegen unterstellt, dass die im Mai 2026 erworbenen Viking-Rigs nach ihrer vollständigen Integration in die Organisation ab dem Geschäftsjahr 2026/27e einen jährlichen Zusatzumsatz von vorsichtig geschätzten 8,0 Mio. USD generieren. Für das margenstarke Carbon-Credit-Geschäft wird nach der Einführung der überarbeiteten ACR-Methodik im Herbst 2026 ab der zweiten Jahreshälfte mit einem konservativen Wiederanlauf von 0,60 Mio. USD gerechnet. Für das Geschäftsjahr 2027/28e erwarten die Experten schließlich eine Ausweitung der Projektbasis auf diesem freiwilligen CO₂-Markt, was den Teilsegmentumsatz planmäßig auf 2,50 Mio. USD ansteigen lässt.
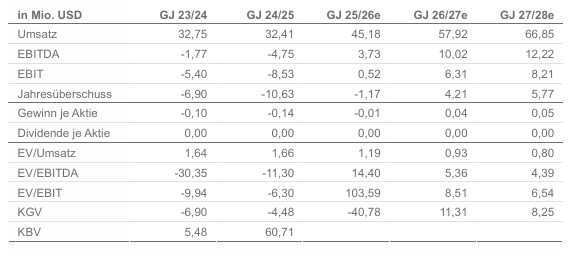
Damit ergibt sich ein zweiseitiges Bild: GBC bewertet die erwartete Gewinnentwicklung bereits deutlich offensiver, während Cormark einen konservativeren Ansatz wählt und den eigentlichen operativen Turnaround stärker in den Mittelpunkt stellt. Operativ hat Zefiro in den vergangenen Quartalen bereits gezeigt, dass aus der Marktchance tatsächlich Umsatz und Ergebnis entstehen können. In den ersten neun Monaten des Geschäftsjahres 2025/26 stieg der Umsatz auf rund 33,2 Mio. USD, während das EBITDA auf 3,1 Mio. USD drehte und damit deutlich über dem Vorjahresniveau lag. Für das Gesamtjahr erwartet Cormark 41,6 Mio. USD Umsatz und 1,4 Mio. USD bereinigtes EBITDA. Cormark erwartet für 2027 bereits einen Umsatz von 53,3 Mio. USD und bis 2028 einen EBITDA-Anstieg auf 12,2 Mio. USD, was einer bereinigten EBITDA-Marge von knapp 20 % entsprechen würde. Zusätzlich sieht das Research-Haus Möglichkeiten für weitere Akquisitionen, insbesondere wenn damit etablierte Kundenbeziehungen und sofort nutzbare Umsätze übernommen werden können. In einem M&A-Szenario errechnet Cormark je nach Größe der Transaktion sogar Zielkurse von rund 1,04 bis 1,22 CAD. Für Investoren wird damit äußerst spannend, was die nächsten Monate bringen.
Fazit: Vom Sanierer alter Bohrlöcher zum skalierbaren Infrastrukturwert
Die aktuellen Prognosen sehen Zefiro auf einem klaren Expansionspfad, wobei das Management für das neue Geschäftsjahr einen Umsatz von rund 55 Mio. USD in Aussicht stellt und die zusätzliche Kapazität aus der Viking-Übernahme dabei eine wichtige Rolle spielt. Gleichzeitig entwickelt sich die öffentliche Wahrnehmung der Orphan-Well-Problematik weiter, wie die aktuelle Berichterstattung der Bradford Era und die neue 25-minütige Dokumentation „The Hazard Below“ zeigen, in der Zefiros operative Arbeit und die Dimension des Problems einem breiteren Publikum vermittelt werden.
Wir weisen darauf hin, dass das Video von der kanadischen Regulierung als "Werbung" für das Unternehmen eingestuft wird. Hier geht´s zur aufschlussreichen Dokumentation mit IIF-Moderatorin Lyndsay Malchuk.
Zefiro Methane hat sich in vergleichsweise kurzer Zeit von einer spekulativen Carbon-Story zu einem deutlich greifbareren operativen Infrastrukturunternehmen entwickelt. Der entscheidende Fortschritt liegt darin, dass heute nicht mehr die Vision eines künftigen Carbon-Marktes im Mittelpunkt steht, sondern ein wachsendes Kerngeschäft mit staatlichen und privaten Kunden, eigener Ausrüstung und langfristigen Verträgen. Der neue Auftrag über 11,5 Mio. USD unterstreicht diese Entwicklung und erhöht die Visibilität bis 2029. Gleichzeitig zeigen die Modelle von GBC und Cormark, dass eine weitere Verbesserung der Auslastung und Margen einen erheblichen Ergebnishebel erzeugen könnte. Besonders attraktiv erscheint dabei die Kombination aus einem bereits bewertbaren operativen Geschäft und mehreren noch nicht vollständig eingepreisten Optionen durch M&A, weitere regionale Expansion und die Vereinnahmung von Carbon Credits.
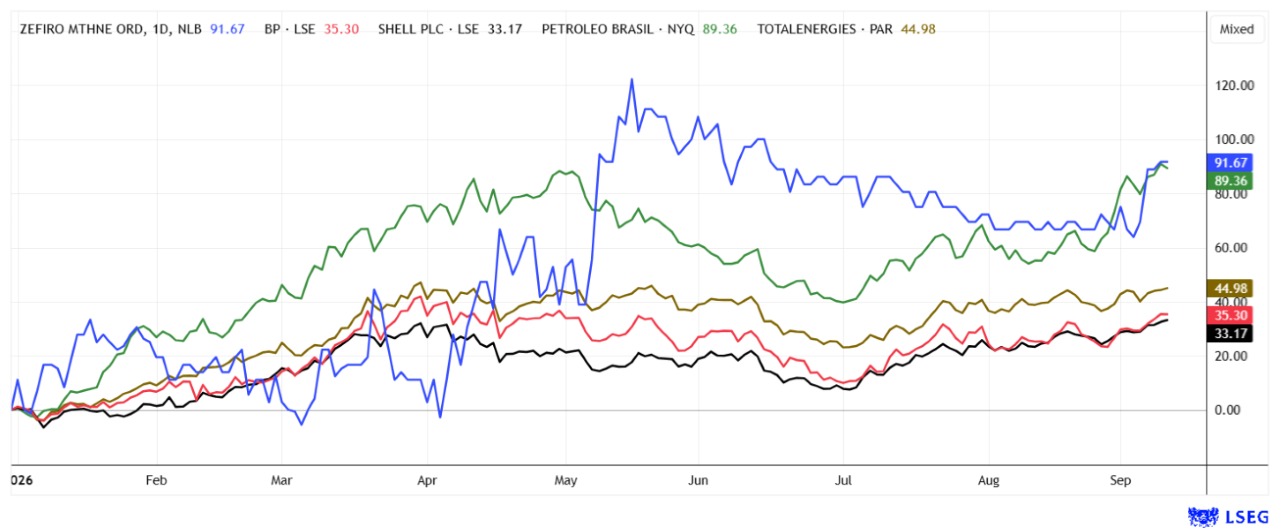
Zefiro ist kein klassischer Öl- und Gaswert und sollte deshalb auch nicht nach den Maßstäben eines traditionellen Förderkonzerns beurteilt werden. Unternehmen wie Shell, BP, TotalEnergies oder Petrobras verdienen vor allem dann gut, wenn Fördermengen, Margen und Rohstoffpreise zusammenspielen. Ihre Geschäftsentwicklung bleibt damit eng an die Launen des Ölmarktes und geopolitische Schocks gekoppelt.
Zefiros Geschäftsmodell setzt an einer anderen Stelle der Wertschöpfungskette an. Statt vom nächsten Preissprung bei Rohöl zu leben, verdient das Unternehmen an der Stilllegung, Sanierung und Überwachung alter Bohrlöcher. Also an einer Aufgabe, die unabhängig von kurzfristigen Ölnotierungen zunehmend an Bedeutung gewinnt. Sollte sich der Konflikt mit Iran irgendwann entspannen und der Ölpreis nachgeben, könnte dieser Unterschied besonders deutlich hervortreten. Während klassische Produzenten dann mit sinkenden Erlösen rechnen müssten, bliebe Zefiros Wachstumsthese weitgehend intakt. Der entscheidende Kurstreiber wäre nicht der Rohstoffpreis, sondern die Fähigkeit, aus einem wachsenden Sanierungsbedarf wiederkehrende Aufträge, Emissionsdaten und zusätzliche Ertragsquellen zu entwickeln.
Mit steigenden Umsätzen, erstmals positivem EBITDA, mehrjährigen Großaufträgen und der Expansion in weitere US-Bundesstaaten schafft Zefiro zunehmend die operative Basis für eine nachhaltige Neubewertung. Das wachsende Auftragsvolumen sorgt dabei für höhere Visibilität, während der Ausbau margenstärkerer Bereiche wie Methanmesstechnik und Carbon-Credit-Monetarisierung zusätzliche Ertragspotenziale eröffnet. Gleichzeitig unterstreichen die Research-Häuser GBC und Cormark mit Kurszielen von 2,12 CAD beziehungsweise 1,00 CAD, dass der Kapitalmarkt dem Unternehmen deutlich mehr Wert zutraut als es die aktuelle Bewertung von 62,5 Mio. CAD widerspiegelt. Sollte Zefiro die angekündigte Skalierung in Umsatz und Profitabilität fortsetzen, könnte sich die Lücke zwischen operativer Entwicklung und Börsenkurs zunehmend schließen.
IIF-Moderatorin Lyndsay Malchuk im Gespräch mit CEO Catherine Flax über die steigende Bedrohung durch Methan-Emissionen und die weiteren Expansionspläne. Hier geht´s zum Video.
Dieses Update folgt dem Initial-Report vom 17.07.2026. Hier geht´s zur Analyse.